Après deux années de marché heurté, le taux immobilier 2026 s’installe dans une zone de respiration, sans retour aux niveaux d’avant-crise. Les baromètres convergent vers une phase de stabilisation, mais la vraie question reste ailleurs : cette accalmie facilitera-t-elle réellement le financement projet immobilier, ou marquera-t-elle seulement une pause avant un nouvel ajustement des banques ?
L’article en bref
Les tendances crédit immobilier en 2026 dessinent un marché plus lisible, mais encore sélectif. Entre détente prudente de la BCE, marges bancaires à reconstruire et profils emprunteurs scrutés à la loupe, les conditions peuvent varier nettement d’un dossier à l’autre.
- Cap des taux attendu : une stabilité autour de 3 à 3,5 % se dessine
- Banques plus sélectives : les meilleurs dossiers gardent l’avantage
- Marché sous surveillance : OAT, inflation et risque souverain pèsent encore
- Stratégie d’emprunt : comparer, négocier et anticiper reste décisif
Cette lecture aide à comprendre où se situe réellement la marge de manœuvre pour un prêt immobilier 2026.
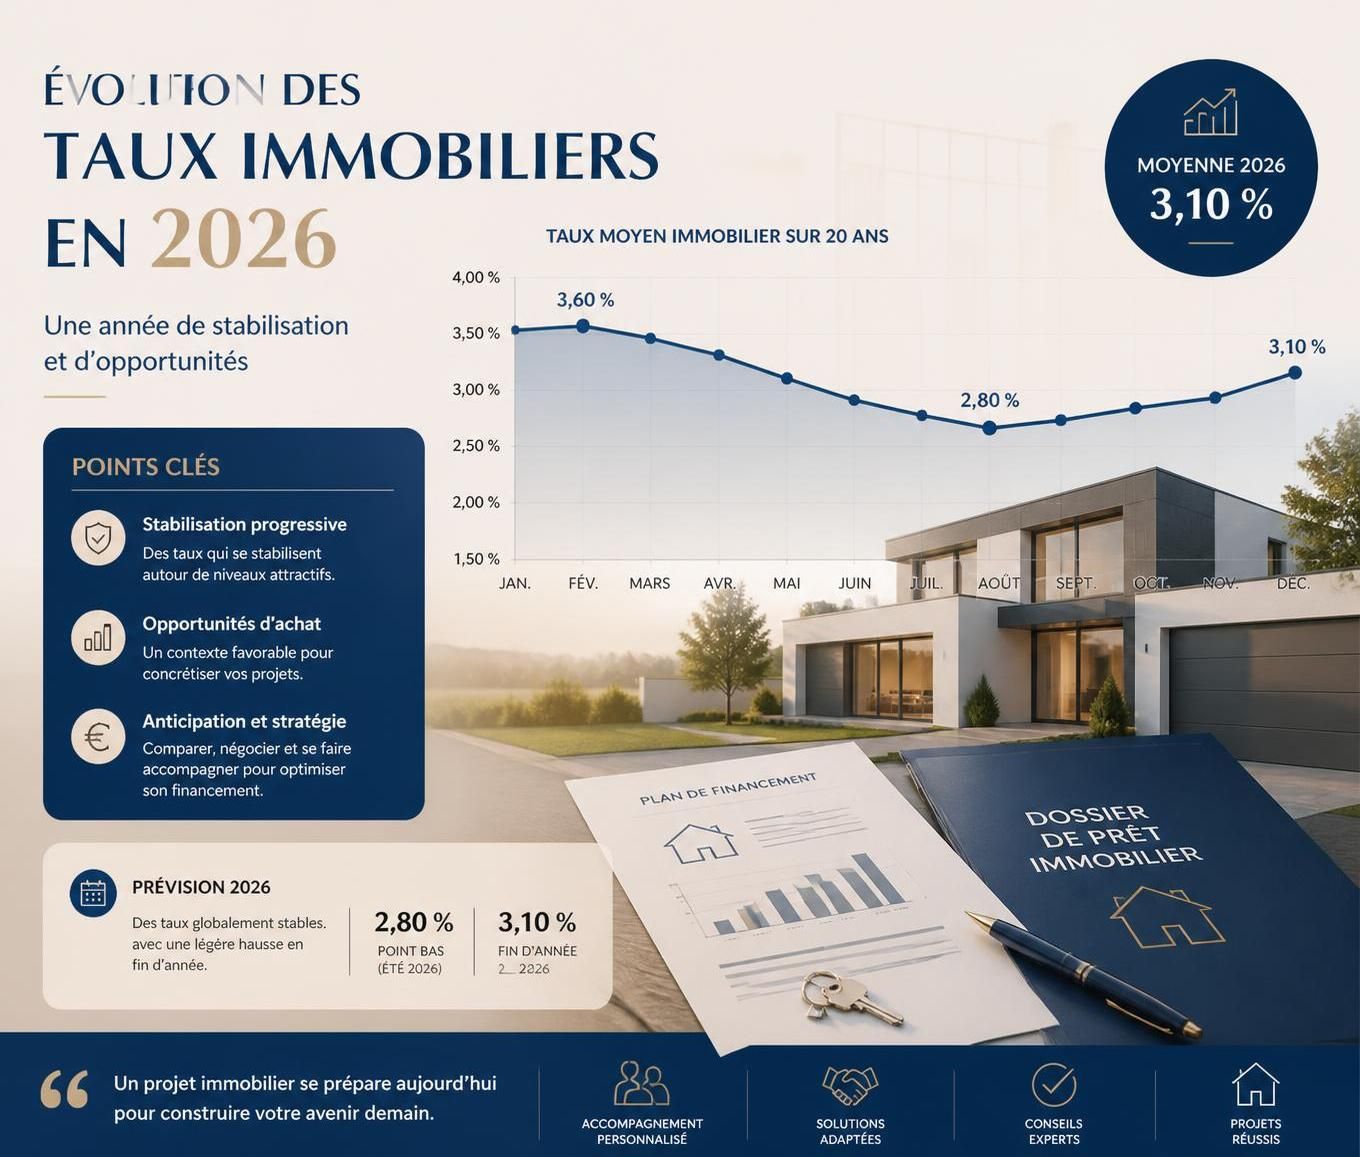
Le décor a changé. Après la flambée des taux observée depuis 2022, puis une détente amorcée fin 2023, le marché immobilier entre dans une phase plus nuancée : ni véritable reflux, ni retour à la tension maximale. En ce début d’année, le coût moyen d’un crédit sur vingt ans tourne autour de 3,45 %, avec des écarts sensibles selon la solidité du dossier, l’apport et la région. Les ménages les mieux armés retrouvent un peu d’air, tandis que les profils plus fragiles continuent de composer avec des conditions prêt immobilier strictes. Dans ce paysage, la question n’est plus seulement de savoir si les taux vont monter ou baisser, mais à quelle vitesse les banques accepteront de desserrer leurs exigences. Pour un projet d’achat, une rénovation lourde ou un investissement locatif, la lisibilité du marché immobilier 2026 dépendra autant des décisions monétaires que de la stratégie commerciale des établissements. C’est souvent là, dans cet espace discret entre politique financière et logique de guichet, que se joue la différence entre un projet qui avance et un dossier qui s’enlise.
Prévision taux immobilier 2026 : où se situe le marché au démarrage de l’année ?
Le premier constat tient en une image simple : le crédit n’est plus en tempête, mais il n’a pas retrouvé un ciel parfaitement dégagé. Les projections bancaires avaient déjà annoncé, dès la fin de 2023, qu’un retournement était possible dès l’été 2024, et cette lecture s’est en partie confirmée avec la décrue observée depuis. Pourtant, la mécanique s’est ensuite grippée : les banques ont ralenti le mouvement, les marges se sont comprimées, puis les établissements ont repris la main sur leurs barèmes. Résultat, la prévision taux immobilier pour 2026 s’inscrit dans une fourchette plus étroite que l’an passé, mais encore fragile. Le niveau moyen autour de 3,45 % sur vingt ans traduit une normalisation progressive, pas un retour à l’abondance des années précédentes. Comme dans une rénovation ancienne, la façade paraît plus stable, mais les fondations financières demandent encore des ajustements précis.
Ce que disent les premiers signaux du crédit
Les courtiers constatent une respiration du marché, portée par une Banque centrale européenne plus souple. La fin progressive du cycle de hausse a allégé la pression sur le refinancement des banques, sans pour autant déclencher une baisse brutale des grilles commerciales. Dans les faits, les meilleurs dossiers obtiennent des conditions plus confortables, souvent proches des taux les plus bas du marché, tandis que le reste des emprunteurs reste trié avec rigueur. Cette sélectivité explique pourquoi un même profil peut obtenir une réponse très différente d’une banque à l’autre.
Sur le terrain, la durée standard du crédit se stabilise autour de 21 ans, signe que les ménages cherchent encore à préserver leur mensualité plutôt qu’à allonger excessivement le coût total. La fenêtre reste donc ouverte pour un financement projet immobilier bien préparé, à condition de ne pas confondre détente et facilité.
| Repère du marché | Tendance observée | Impact pour l’emprunteur |
|---|---|---|
| Taux moyen sur 20 ans | Autour de 3,45 % | Budget encore sous tension, mais mieux maîtrisable |
| Durée des prêts | Stabilisation autour de 21 ans | Mensualité plus lisible, coût global à surveiller |
| Barèmes bancaires | Sélectivité maintenue | Les bons profils restent avantagés |
| Orientation générale | Repli timide plutôt que chute rapide | Marge de négociation limitée mais réelle |
Dans cette configuration, la vigilance s’impose : les écarts régionaux se réduisent, mais les grandes métropoles gardent des tensions marquées. Un appartement bien situé à Lyon, Nantes ou Bordeaux n’obéit pas aux mêmes logiques qu’une maison en périphérie ou dans une commune plus calme. Le marché devient plus lisible, mais aussi plus nuancé.
Évolution taux intérêt : pourquoi 2026 dépend encore de la BCE et des OAT
Pour comprendre l’évolution taux intérêt, il faut suivre deux lignes parallèles : celle des taux directeurs de la BCE et celle des OAT à dix ans, qui servent de baromètre aux banques françaises. Quand la BCE desserre progressivement l’étau, le coût du refinancement se détend. Mais si les marchés obligataires restent nerveux, l’allègement n’est que partiel. C’est exactement ce qui explique la prudence actuelle : la politique monétaire s’assouplit, mais les banques ne répercutent pas mécaniquement la baisse sur les dossiers clients.
Les facteurs qui pèsent sur les barèmes
Trois forces dominent le paysage. D’abord, l’inflation : si elle se rapproche durablement de la cible de 2,2 %, la BCE peut aller plus loin dans sa détente. Ensuite, la confiance bancaire : elle conditionne la capacité des établissements à prêter sans resserrer trop fort les filtres. Enfin, la santé du marché immobilier français, très sensible à la liquidité et au moral des ménages. Un marché ralenti pousse parfois les banques à relancer la concurrence ; un marché qui repart les incite au contraire à restaurer leurs marges.
Une étude de cas concrète permet de l’illustrer. Un couple disposant de 25 % d’apport, de revenus stables et d’un projet dans une ville moyenne peut encore viser un taux fixe immobilier compétitif. À l’inverse, un primo-accédant avec peu d’épargne et un CDI récent se heurtera à des conditions plus rigoureuses, même si le contexte général s’améliore. Le marché ne fonctionne donc plus en bloc, mais par couches successives.
Marché immobilier 2026 : les scénarios les plus crédibles pour les emprunteurs
Les analystes convergent vers trois trajectoires possibles. Le scénario central reste celui d’une légère remontée ou d’une stabilité haute, autour de 3,2 % à 3,5 % sur vingt ans, avec une normalisation progressive du différentiel entre le coût de refinancement et le taux facturé au client. Ce schéma s’explique par la volonté des banques de reconstituer leurs marges après plusieurs exercices sous pression. Autrement dit, le marché pourrait s’apaiser sans redevenir bon marché.
Trois trajectoires à garder en tête
- Scénario central : taux proches de 3,2 % à 3,5 %, avec reconstitution graduelle des marges.
- Scénario favorable : légère détente sous les 3 % pour les meilleurs profils.
- Scénario défensif : hausse plus nette si la dette française inquiète les marchés.
Ce cadre aide à mieux lire le taux variable immobilier, même s’il reste marginal dans les usages français. Dans un environnement plus instable, il peut séduire certains emprunteurs avertis, mais il expose davantage aux variations futures. Pour la majorité des ménages, le taux fixe immobilier demeure la structure la plus rassurante, surtout lorsque le projet repose sur un budget précis et un calendrier serré.
| Scénario | Hypothèse | Conséquence probable sur les taux |
|---|---|---|
| Central | Stabilité des OAT et marges bancaires reconstruites | Légère hausse ou maintien dans une zone haute |
| Optimiste | Concurrence accrue et inflation mieux maîtrisée | Stabilité, voire repli limité |
| Défensif | Tension sur la dette souveraine ou choc inflationniste | Hausse plus marquée des barèmes |
Conditions prêt immobilier : comment adapter son dossier pour obtenir le meilleur financement projet immobilier ?
Dans un marché plus segmenté, la qualité du dossier redevient la véritable colonne vertébrale du financement. Les banques scrutent la stabilité des revenus, la tenue des comptes, l’apport, le reste à vivre et la cohérence globale de l’opération. Une simulation bien construite peut ouvrir des portes, mais un dossier solide les fait réellement s’ouvrir. C’est là qu’un projet d’achat ou d’investissement gagne à être préparé comme une structure durable : sans fissure inutile, sans angle mort, sans approximation.
Les bons réflexes avant de signer
Comparer les offres reste essentiel, car les écarts entre banques peuvent devenir significatifs selon le profil. Le prêt immobilier 2026 ne se négocie plus seulement sur le taux facial, mais aussi sur le TAEG, l’assurance, les frais de garantie et la souplesse de remboursement. Pour un investisseur, la lecture doit être encore plus fine : rendement locatif net, fiscalité, vacance potentielle et charges d’exploitation pèsent autant que la mensualité.
Un dossier bien préparé peut aussi profiter de la concurrence entre établissements. Certaines enseignes cherchent à capter les profils premium, d’autres à soutenir une production de crédit plus large. Dans ce contexte, le recours à un courtier peut aider à valoriser un projet et à faire jouer les arbitrages au bon moment. Pour les lecteurs qui souhaitent approfondir certains leviers pratiques, des ressources comme ce guide sur le financement immobilier ou les offres de crédit immobilier apportent des repères utiles.
Un autre point mérite l’attention : les règles prudentielles et le taux d’usure évoluent par à-coups. Rester informé permet d’éviter de rater une fenêtre favorable. Dans le crédit, comme dans l’architecture, le bon timing peut transformer une simple intention en réalisation concrète.
Tendances crédit immobilier : ce qu’il faut surveiller pour éviter une mauvaise surprise
La prudence reste de mise, car plusieurs événements peuvent encore infléchir la trajectoire des taux. Une reprise économique trop lente pourrait pousser les banques à relancer la compétition commerciale. À l’inverse, un regain d’inquiétude sur la dette française ferait remonter les rendements obligataires et, par ricochet, les offres de crédit. Entre ces deux pôles, la marge de manœuvre existe, mais elle se rétracte vite lorsque les marchés obligataires se tendent.
Pour mieux s’orienter, il peut être utile de suivre quelques signaux simples :
- Le mouvement de la BCE, car il influence directement le coût du refinancement bancaire.
- La tendance de l’inflation, qui détermine la vitesse de la détente monétaire.
- Le niveau des OAT 10 ans, référence centrale pour les barèmes des banques.
- La stratégie commerciale des établissements, souvent décisive pour les meilleurs profils.
Dans les dossiers les plus sensibles, la frontière entre taux acceptable et taux pénalisant peut tenir à un détail : un apport mieux structuré, une épargne résiduelle plus confortable, ou un effort de négociation au bon moment. Voilà pourquoi il reste utile de vérifier régulièrement les conditions de prêt, même lorsque le projet semble déjà bien calibré. L’équilibre se joue rarement sur un seul paramètre.
Pour ceux qui envisagent une rénovation ou une amélioration énergétique, le financement peut aussi être optimisé grâce à des dispositifs complémentaires, à l’image des dossiers liés à l’éco-PTZ ou à certaines opérations de travaux suivies par les banques. Dans un contexte où le DPE et la qualité du bien pèsent davantage, cette dimension prend une valeur très concrète.
Les taux immobiliers vont-ils baisser en 2026 ?
Une baisse nette reste possible pour certains profils, mais le scénario le plus crédible demeure une stabilité haute, avec de légers mouvements selon l’inflation, la BCE et la concurrence bancaire.
Quel taux viser pour un prêt immobilier 2026 ?
Les estimations les plus cohérentes placent la majorité des offres entre 3 % et 3,5 % sur vingt ans, avec des conditions plus attractives pour les meilleurs dossiers.
Le taux fixe immobilier est-il encore le meilleur choix ?
Pour la plupart des emprunteurs, oui, car il sécurise le budget et protège contre une remontée future. Le taux variable immobilier reste plus marginal et demande une vraie tolérance au risque.
Comment améliorer ses conditions prêt immobilier ?
Un apport solide, des comptes bien tenus, des revenus stables et une comparaison attentive des offres permettent souvent d’obtenir un meilleur barème. Le TAEG et l’assurance doivent aussi être examinés avec soin.
Faut-il attendre avant de lancer son financement projet immobilier ?
Si le dossier est prêt, attendre n’est pas toujours gagnant : une légère hausse des barèmes peut rapidement réduire le pouvoir d’achat immobilier. Mieux vaut parfois sécuriser le financement dès qu’une offre cohérente se présente.