L’Index ING attire l’attention des épargnants qui cherchent à comprendre comment les mouvements de taux d’intérêt se répercutent sur leurs finances personnelles, leurs arbitrages de placement et leur investissement immobilier. Dans un contexte où l’inflation rogne la valeur réelle de l’épargne, chaque point de rendement, chaque variation de crédit et chaque tension sur le marché immobilier compte. Pour qui pilote sa gestion de patrimoine avec méthode, l’enjeu n’est plus seulement de placer, mais de préserver l’équilibre entre sécurité, liquidité et rentabilité immobilière.
L’article en bref
Le niveau des taux et l’érosion monétaire changent la donne pour les ménages comme pour les investisseurs. L’Index ING devient alors un repère utile pour relier rendement, coût du crédit et stratégies patrimoniales.
- Épargne sous pression : l’inflation réduit le rendement réel des placements prudents
- Crédit immobilier plus sensible : chaque hausse de taux pèse sur la mensualité
- Actifs réels avantagés : immobilier, agriculture et énergie gardent mieux la valeur
- Diversification nécessaire : une allocation équilibrée protège mieux le patrimoine
Comprendre l’Index ING, c’est mieux lire le lien entre conjoncture, patrimoine et décisions immobilières.
Index ING et finances personnelles : un repère utile pour lire la pression des taux
Le fonctionnement d’un patrimoine ressemble souvent à celui d’un bâtiment ancien : si les fondations sont solides, la structure tient mieux aux secousses. Pourtant, lorsque l’inflation accélère et que les taux d’intérêt bougent, l’équilibre devient plus fragile. En mars 2026, les prix à la consommation progressaient de 1,7 % sur un an en France, tandis que le Livret A et le LDDS restaient à 1,5 %. Le message est limpide : une épargne trop prudente peut se retrouver en rendement réel négatif, même sans aucune perte apparente sur le capital.
Dans cette logique, l’Index ING sert moins à annoncer une vérité absolue qu’à éclairer un arbitrage. Faut-il laisser dormir une partie de son capital, ou la redéployer vers des supports capables d’absorber l’érosion monétaire ? Pour un ménage doté d’une capacité d’investissement supérieure à la moyenne, ce questionnement n’a rien d’abstrait. Sur 500 000 euros placés à faible rendement, un simple écart de 0,5 point entre inflation et rémunération représente déjà plusieurs milliers d’euros de pouvoir d’achat évaporés chaque année. Qui accepterait qu’un tel écart se creuse sans réagir ?
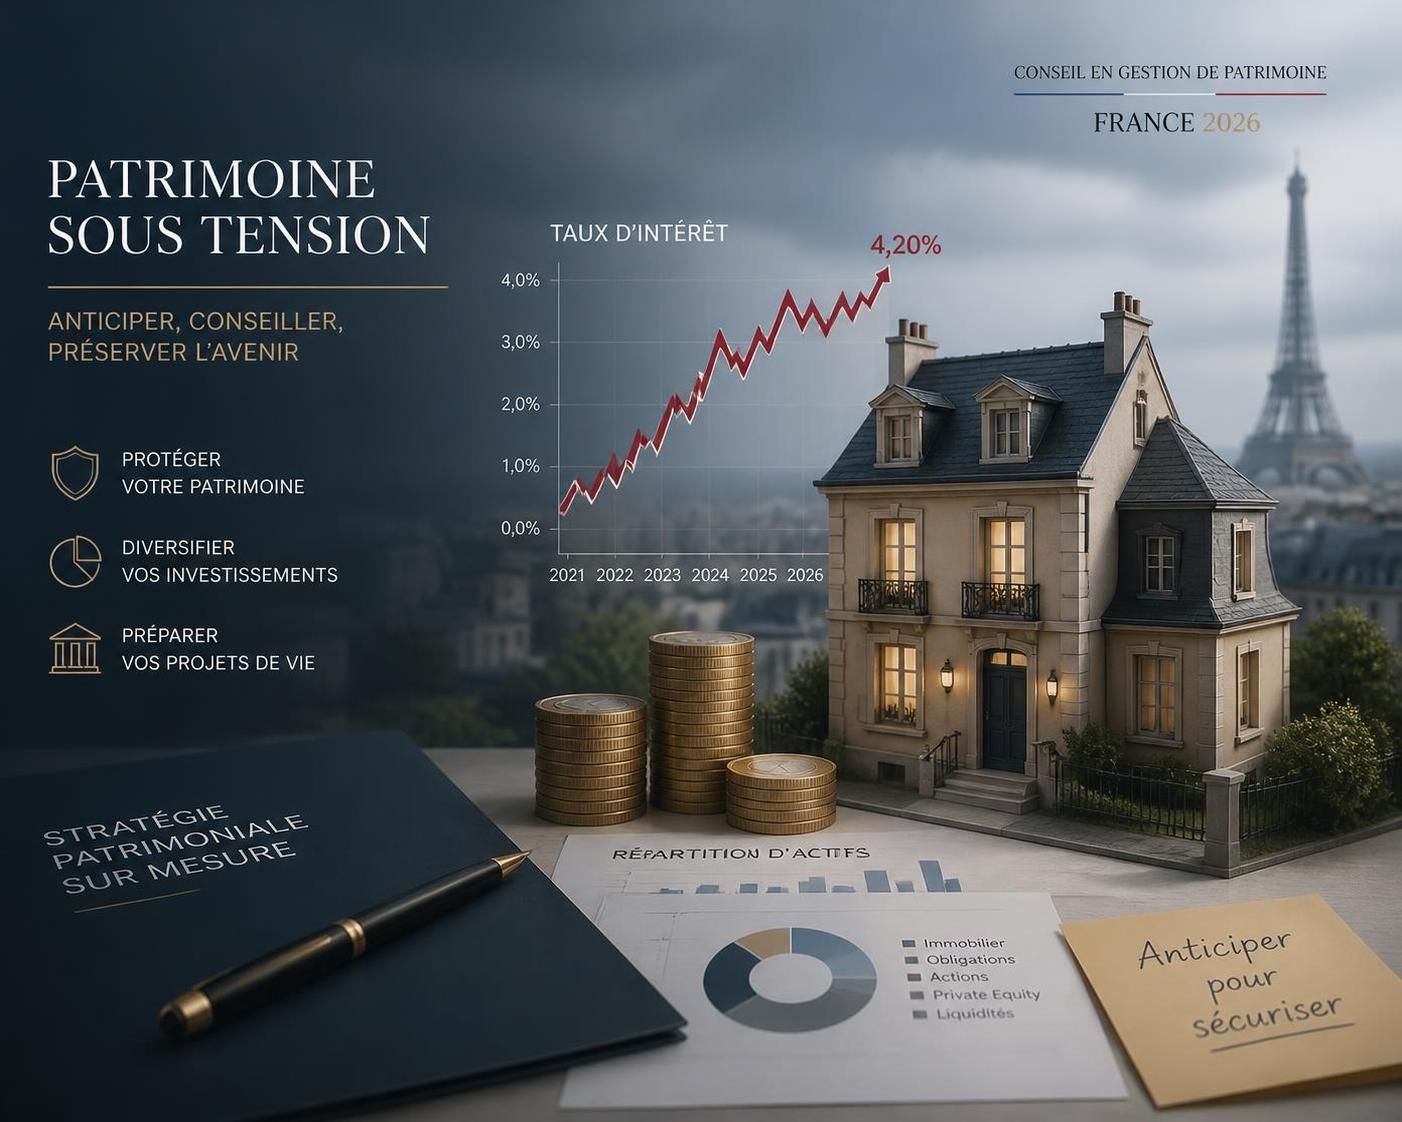
Rendement nominal, rendement réel : la nuance qui change tout
Beaucoup d’épargnants regardent encore le taux affiché comme s’il suffisait à mesurer la performance. Or, le vrai juge de paix reste le rendement réel, c’est-à-dire ce qu’il reste après inflation. Un Livret A rémunéré à 1,5 % peut sembler rassurant, mais face à une inflation à 1,7 %, il ne protège plus totalement le pouvoir d’achat. Le capital avance sur le papier, mais recule dans la vie quotidienne.
Ce mécanisme touche particulièrement les patrimoines importants, car l’érosion y devient plus visible en valeur absolue. L’Index ING prend alors tout son sens comme indicateur de lecture : il rappelle qu’une stratégie patrimoniale ne doit pas seulement chercher la sécurité, mais aussi l’alignement entre horizon de placement, fiscalité et besoin de rendement. Autrement dit, la vraie question n’est pas “combien rapporte ce placement ?”, mais “que rapporte-t-il réellement une fois la hausse des prix absorbée ?”.
Les placements prudents face au contexte de 2026
Le paysage de l’épargne traditionnelle offre encore quelques refuges, mais tous n’ont pas la même efficacité. Le LEP, avec son rendement net de 2,5 %, reste le plus protecteur parmi les produits simples, mais il demeure plafonné et réservé à certains foyers. L’assurance-vie en fonds euros, avec une moyenne brute de 2,65 % en 2025, conserve un rôle de stabilité, sans pour autant devenir un moteur de croissance patrimoniale.
Les comptes à terme s’en sortent à peine mieux, avec un rendement net voisin de 1,8 % après fiscalité, ce qui laisse une marge étroite face aux prix. Cela explique pourquoi la gestion de patrimoine sérieuse ne peut plus s’en tenir à une seule poche prudente. Il faut penser en couches, comme pour une rénovation bien menée : sécurité, rendement, puis actifs de fondation plus dynamiques.
| Placement | Rendement observé | Lecture patrimoniale |
|---|---|---|
| Livret A / LDDS | 1,5 % net | Protection de trésorerie, rendement réel négatif |
| LEP | 2,5 % net | Protection correcte, mais accès limité |
| Fonds euros | Environ 2,19 % net | Stabilité utile, croissance modérée |
| Comptes à terme | Environ 1,8 % net | Peu souples, rendement proche de l’inflation |
Dans cette hiérarchie, le vrai enjeu devient la capacité à arbitrer sans compromettre la liquidité. C’est précisément là que l’Index ING aide à replacer chaque produit à sa juste place.
Placements immobiliers et marché immobilier : quand le crédit recompose la rentabilité
Le lien entre placements immobiliers et taux se lit presque comme un plan cadastral : un déplacement apparemment léger au départ peut modifier tout l’ensemble. Quand les taux baissent, le crédit coûte moins cher, la demande repart et les prix de l’immobilier ont tendance à se raffermir. Quand ils montent, l’effet s’inverse : la capacité d’emprunt se contracte, les acheteurs se raréfient et le marché immobilier devient plus exigeant.
Pour un investisseur, cette mécanique change la rentabilité immobilière autant que le prix d’achat. Un actif acheté au bon moment, avec une dette bien calibrée, peut produire un excellent couple rendement-risque. À l’inverse, une opération séduisante sur le papier peut perdre de sa vigueur si le coût du financement efface une partie du gain potentiel. Le taux n’est jamais un simple détail technique ; il est la charpente invisible du montage.
Ce que la hausse ou la baisse des taux change concrètement
Dans un contexte de taux plus élevés, les ménages empruntent moins facilement, ce qui ralentit certaines transactions et pèse sur les prix. Les marchés résidentiels corrigent souvent plus lentement que l’immobilier professionnel, mais l’ajustement finit toujours par se faire sentir. Les investisseurs les plus agiles observent alors les écarts de prix avec plus d’attention, comme on surveille les fissures d’une façade avant une rénovation.
À l’inverse, lorsque les taux reculent, l’immobilier redevient plus accessible et les stratégies à crédit gagnent en intérêt. Les SCPI, selon leur structure de financement, peuvent aussi bénéficier de conditions plus favorables. Mais la prudence reste de mise : l’immobilier n’est pas un abri figé, c’est un actif vivant, sensible à la conjoncture, à la vacance locative et à la qualité de gestion.
Exemple de lecture patrimoniale pour un investisseur en 2026
Imaginons un couple disposant de 120 000 euros à investir, partagé entre apport immobilier et épargne de réserve. Si les taux se tassent, une partie du capital peut soutenir un achat locatif mieux financé. Si les taux restent fermes, mieux vaut sans doute renforcer la poche de rendement, puis viser des actifs tangibles moins exposés au cycle du crédit.
Cette logique de répartition évite le piège du “tout immobilier” au mauvais moment. Une stratégie d’investissement efficace ne cherche pas le coup parfait, mais la cohérence d’ensemble. C’est souvent la différence entre une opération brillante à court terme et un patrimoine robuste sur dix ans.
À ce titre, des ressources comme l’évolution des taux immobiliers en 2026 ou l’indice GR pour orienter ses choix immobiliers permettent d’affiner la lecture du cycle. Elles complètent utilement l’Index ING, en reliant les mouvements de taux aux décisions d’achat et de conservation.
Stratégie d’investissement : diversifier entre liquidité, immobilier et économie réelle
Les investisseurs les plus prudents commettent parfois une erreur discrète : ils confondent protection et immobilisme. Or, une bonne stratégie d’investissement repose sur plusieurs fondations. Une poche liquide pour faire face aux imprévus, une poche de rendement mesuré pour amortir l’inflation, puis une poche d’actifs réels pour chercher une vraie création de valeur.
Dans cet équilibre, l’immobilier conserve une place de choix, mais il n’est plus le seul pilier. Les projets liés à l’agriculture, à l’énergie et à la transformation locale offrent une réponse intéressante, car ils s’ancrent dans l’économie réelle. Leurs flux dépendent de besoins structurels : nourrir, produire, alimenter. Cela donne à ces actifs une profondeur patrimoniale que ne possèdent pas toujours les placements purement financiers.
Pourquoi les actifs réels gardent un avantage quand les prix montent
L’inflation n’est pas qu’un indicateur macroéconomique ; elle agit comme une pression sur tout ce qui n’évolue pas au même rythme qu’elle. Les actifs réels, eux, ont souvent la capacité de répercuter une partie de cette hausse dans leurs revenus ou leur valorisation. C’est l’une des raisons pour lesquelles l’immobilier bien situé, l’énergie renouvelable ou certaines activités agricoles résistent mieux que des supports figés.
Dans cette perspective, les projets financés via des plateformes spécialisées apportent un angle complémentaire. On ne se contente plus de viser un rendement, on participe à une chaîne de production. Cette nuance compte davantage qu’on ne le croit, surtout pour des profils qui cherchent à aligner performance, sens et horizon long.
Une lecture utile pour les profils à capacité d’investissement élevée
Les patrimoines plus importants ont un avantage décisif : la liberté de répartir. Cette marge permet de ne pas surcharger une seule classe d’actifs, ni de dépendre d’un seul cycle. Un investisseur averti peut ainsi conserver une épargne disponible, sécuriser une partie du capital, puis orienter le reste vers des supports capables de mieux défendre la valeur réelle du patrimoine.
Dans ce cadre, une plateforme comme MiiMOSA illustre bien l’intérêt d’une diversification orientée économie réelle. Depuis 2015, elle permet d’accéder à des projets agricoles, agroalimentaires et énergétiques avec des tickets d’entrée accessibles, souvent dès 50 euros. Les rendements annoncés, selon les thématiques, se situent généralement entre 4 % et 9 % bruts, ce qui offre une respiration utile face à l’inflation actuelle.
Pour aller plus loin, un investisseur peut aussi comparer sa marge de manœuvre avec des outils dédiés, comme les avantages des projets immobiliers PPP ou l’indice RI d’évaluation immobilière. Ces repères facilitent une allocation plus lucide, surtout lorsque la rentabilité doit être lue à l’aune des taux et du temps.
Comment relier l’Index ING à une gestion de patrimoine plus solide
La bonne lecture de l’impact financier de l’Index ING ne consiste pas à suivre un seul chiffre, mais à mettre en relation plusieurs variables. Inflation, fiscalité, coût du crédit, rendement réel et sensibilité du marché immobilier composent un même système. Lorsqu’un élément bouge, tout l’édifice s’adapte.
Les épargnants qui traversent le mieux les périodes de tension sont rarement ceux qui cherchent la solution miracle. Ce sont ceux qui savent hiérarchiser leurs besoins. La trésorerie protège le quotidien, l’immobilier structure le patrimoine, et les investissements à impact peuvent offrir une couche de performance supplémentaire. Cette logique vaut particulièrement quand les placements traditionnels ne couvrent plus complètement la hausse des prix.
Dans la pratique, une grille simple peut aider à avancer sans se disperser :
- Conserver une réserve de sécurité immédiatement mobilisable.
- Arbitrer les placements trop peu rémunérateurs face à l’inflation.
- Renforcer les actifs tangibles capables de mieux résister aux cycles.
- Répartir les tickets d’investissement pour limiter le risque.
Cette méthode n’a rien de spectaculaire, mais elle tient mieux dans la durée. Une structure patrimoniale bien pensée ne promet pas l’absence de tempête ; elle évite surtout que la première rafale fragilise tout l’ensemble.
Tableau de lecture pour arbitrer entre sécurité, immobilier et rendement réel
Pour clarifier les arbitrages, il peut être utile de croiser les grandes familles de supports avec leur rôle patrimonial. Le tableau suivant aide à visualiser ce que chaque poche peut apporter à une stratégie d’ensemble.
| Catégorie | Rôle principal | Forces | Limites |
|---|---|---|---|
| Livrets réglementés | Trésorerie | Liquidité, sécurité, simplicité | Rendement faible, sensible à l’inflation |
| Fonds euros / comptes à terme | Stabilité | Visibilité, risque limité | Performance modeste, capital parfois immobilisé |
| Immobilier direct | Valorisation long terme | Actif tangible, effet de levier possible | Coûts, vacance, exposition aux taux |
| Financement participatif réel | Diversification dynamique | Sens, rendement potentiel, accès dès petits montants | Risque de perte en capital |
Un tel découpage met en lumière la vraie question : quelle part du patrimoine doit rester défensive, et quelle part peut chercher davantage de rendement ? C’est ici que l’Index ING devient un outil d’aide à la décision, pas un simple indicateur de plus.
Ce que l’Index ING révèle sur l’investisseur immobilier de 2026
Le profil type de l’investisseur immobilier a changé. Il ne se contente plus de chercher un appartement bien placé ou un rendement théorique ; il veut comprendre la mécanique complète, du taux de financement jusqu’à la sortie de trésorerie. Le contexte actuel pousse à davantage de finesse, car les écarts de rendement se resserrent et les marges d’erreur se réduisent.
Dans cette atmosphère, le marché récompense ceux qui lisent le cycle avec précision. Ceux-là savent qu’un bon dossier ne se mesure pas seulement au prix d’achat, mais à la capacité de tenir dans le temps. C’est là que la discipline patrimoniale rejoint l’intuition immobilière : protéger la structure, anticiper les charges et préserver le flux.
Les repères pratiques ne manquent pas pour affiner cette lecture, qu’il s’agisse de l’index BT01 et la gestion des charges ou de la gestion de chantier BTP. À côté, l’Index ING apporte une autre couche de compréhension : celle du lien entre l’environnement de taux et la solidité globale du patrimoine.
L’Index ING peut-il aider à suivre l’évolution de mes placements ?
Oui, car il sert de repère pour relier inflation, taux d’intérêt et performance réelle des placements. Il aide à mesurer si une épargne protège encore le pouvoir d’achat ou si elle s’érode lentement.
Les placements immobiliers restent-ils intéressants si les taux sont élevés ?
Ils peuvent rester pertinents, mais la rentabilité immobilière dépend alors davantage du prix d’achat, du niveau de loyers et du coût du crédit. Une bonne stratégie d’investissement doit intégrer ces trois paramètres.
Comment protéger mes finances personnelles contre l’inflation ?
Il faut combiner une réserve liquide, des supports mieux rémunérés que les livrets et une part d’actifs réels. La diversification reste la meilleure réponse à l’érosion monétaire.
Le financement participatif peut-il compléter un patrimoine immobilier ?
Oui, à condition de le considérer comme une poche de diversification et non comme un remplacement de l’immobilier. Certains projets liés à l’agriculture ou à l’énergie apportent un rendement potentiel supérieur à l’inflation, avec un risque à maîtriser.