Face à des dépenses quotidiennes de plus en plus fragmentées, la carte zéro attire par une promesse simple : payer sans alourdir son budget personnel. Son intérêt ne se limite pas à l’absence de cotisation ; il tient surtout à une mécanique de crédit renouvelable et de paiement différé qui peut offrir un vrai souffle de trésorerie, à condition de garder la main sur le suivi dépenses. Encore faut-il distinguer l’outil pratique du mirage commercial : quels avantages financiers sont réellement au rendez-vous, et pour quel usage ?
L’article en bref
La carte zéro peut alléger la gestion budget au quotidien, mais son efficacité dépend surtout de la façon dont elle est utilisée. Entre paiements sans frais, crédit différé et vigilance sur les retraits, l’équilibre reste la clé.
- Souplesse de trésorerie : paiement différé jusqu’à six semaines selon l’échéance
- Frais allégés : achats en zone euro sans commission et cotisation nulle
- Gestion pilotée : espace client utile pour suivre dépenses et prélèvements
- Usage encadré : retraits et crédit partiel peuvent vite renchérir la facture
Bien maîtrisée, la carte zéro devient un outil de finance responsable plutôt qu’un simple argument marketing.
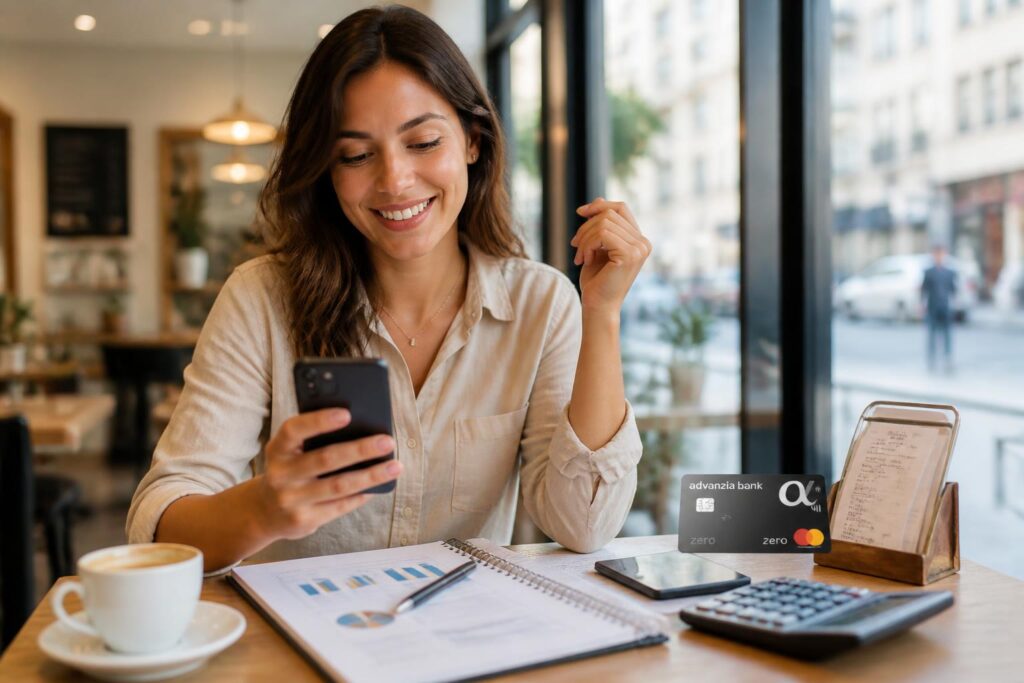
Dans un contexte bancaire où les offres se multiplient, la carte zéro se distingue par une architecture assez lisible : pas de frais annuels, des paiements sans frais en zone euro, et un fonctionnement adossé à un crédit renouvelable. Pour un foyer qui jongle entre courses, abonnements, imprévus et petits achats, cette combinaison peut faire la différence. Léa, graphiste à Lyon, en a fait l’expérience après une panne d’ordinateur : régler la dépense sans puiser dans un découvert coûteux lui a évité un déséquilibre durable dans son contrôle des finances.
Le principe est simple en apparence, mais mérite d’être compris avec soin. Le paiement n’est pas débité immédiatement : il est reporté sur un relevé mensuel, ce qui laisse une fenêtre de respiration financière. Réglé en totalité à l’échéance, l’usage reste gratuit sur la partie achats ; en revanche, dès qu’un remboursement partiel s’installe, des intérêts apparaissent. Voilà pourquoi cette carte convient surtout à celles et ceux qui veulent garder une visibilité nette sur leur budget personnel, sans céder à l’illusion du crédit facile.
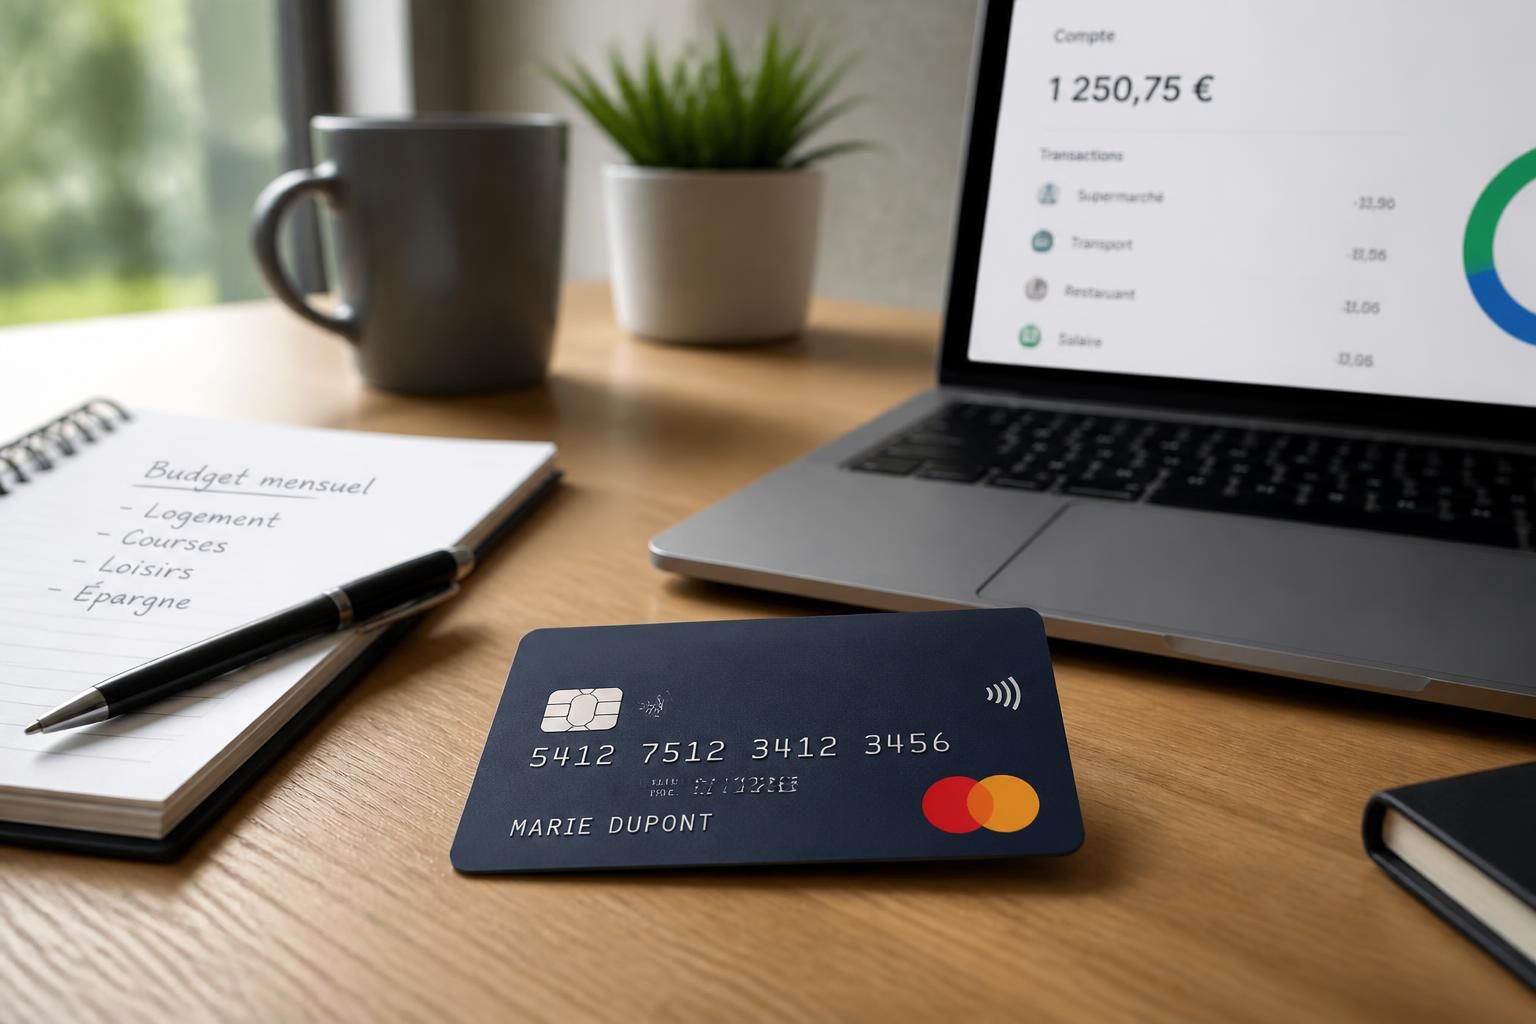
Carte zéro et gestion budget : comment fonctionne la souplesse de paiement
La carte zéro repose sur un mécanisme hybride entre carte bancaire classique et réserve de crédit. Chaque achat alimente un relevé mensuel, avec la possibilité de rembourser en une fois ou d’étaler selon ses besoins. C’est ce décalage qui peut aider à lisser les dépenses quotidiennes, notamment lorsque plusieurs charges tombent au même moment.
Sur le terrain, ce fonctionnement prend tout son sens dans les mois chargés : rentrée scolaire, équipement du logement, frais de déplacement, réparations imprévues. Le crédit devient alors un amortisseur de trésorerie, à condition de rester ponctuel dans le remboursement. Sinon, la structure perd vite son équilibre, comme une maison bâtie sans fondations assez solides.
Le relevé mensuel, pièce maîtresse du contrôle des finances
Le relevé mensuel centralise les achats et permet de choisir entre paiement total, remboursement partiel ou mensualité minimale. Cette souplesse offre une marge de manœuvre appréciable, mais elle change aussi le coût réel de l’opération. Un remboursement intégral maintient la gratuité de l’usage courant ; un étalement, lui, fait entrer le crédit dans le budget.
Dans la pratique, l’intérêt est réel pour qui suit ses dates de prélèvement comme on suit les plans d’un chantier. Un simple oubli, et la mécanique s’enraye. Une organisation rigoureuse transforme au contraire la carte en outil de finance responsable.
Pour approfondir le sujet des conditions et du pilotage budgétaire, un guide détaillé sur les atouts concrets de la carte zéro pour le budget permet de mieux situer ce produit face aux usages courants.
Avantages financiers de la carte zero au quotidien
Le premier avantage tient à la clarté des coûts. Pas de cotisation annuelle, pas de commission sur les paiements en euro dans la zone concernée, et une souscription pensée pour ne pas imposer de changement de banque. Pour un ménage attentif à l’économie au quotidien, ce type de carte peut supprimer plusieurs petites fuites invisibles, celles qui finissent par fragiliser un budget sur l’année.
Le second avantage concerne la maîtrise des imprévus. Une dépense inattendue peut être absorbée sans recourir immédiatement à un prêt personnel ou à un découvert bancaire, souvent plus pénalisants. C’est là que la carte révèle sa véritable utilité : non pas payer moins cher à tout prix, mais éviter les solutions de dépannage les plus coûteuses.
Ce qui pèse réellement sur la facture finale
La gratuité n’est pas absolue. Les retraits d’espèces déclenchent des intérêts immédiats, ce qui en fait une opération à réserver aux situations nécessaires. De même, un remboursement étalé transforme la carte en crédit classique, avec un coût qui dépend du montant mobilisé et de la durée choisie.
Un exemple aide à fixer les idées : un achat de 1 500 euros remboursé sur douze mois peut générer un coût sensible, alors que le même achat soldé à l’échéance reste neutre. La différence entre bon et mauvais usage se joue donc moins sur la carte elle-même que sur la discipline adoptée par l’utilisateur.
| Élément observé | Effet sur le budget | Point de vigilance |
|---|---|---|
| Paiements en zone euro | Pas de commission sur les achats | Rembourser intégralement pour conserver l’avantage |
| Débit différé | Améliore la trésorerie à court terme | Anticiper la date du prélèvement |
| Remboursement partiel | Souplesse immédiate | Déclenche des intérêts variables |
| Retraits d’espèces | Service utile en dépannage | Coût rapidement plus élevé |
Suivi dépenses et sécurité : une carte pensée pour garder la main
La carte zéro s’appuie sur un espace client en ligne qui permet de consulter les opérations, suivre le solde disponible et anticiper les échéances. Pour qui veut structurer son budget personnel, cet accès permanent fait la différence. Il ne s’agit pas seulement de voir passer les paiements, mais de comprendre leur rythme, comme on lit les lignes d’une façade pour y repérer les modifications successives.
Le volet sécurité est également solide : puce EMV, authentification renforcée, paiement sans contact compatible avec les usages mobiles, et dispositifs de détection des fraudes. Dans un quotidien où les transactions s’enchaînent vite, cette couche de protection rassure, surtout quand la carte est utilisée pour des dépenses quotidiennes ou lors d’un voyage.
Une utilisation plus souple sans changer de banque
La souscription ne suppose pas de clôturer son compte actuel. Le prélèvement se fait via mandat SEPA sur le compte choisi, ce qui simplifie l’intégration dans une organisation déjà en place. Ce détail compte beaucoup, car il évite de bouleverser une structure financière parfois construite patiemment au fil des années.
Pour un ménage déjà bien rodé dans sa gestion budget, l’intérêt est de superposer un outil de paiement supplémentaire sans casser l’équilibre existant. C’est précisément cette continuité qui rend la carte accessible à des profils très différents, des jeunes actifs aux familles en quête de souplesse.
Pour aller plus loin sur les conditions d’accès et les pièces à préparer, le dossier des documents à réunir pour une démarche bancaire offre un repère utile, même si le produit visé diffère.
Carte zéro ou carte classique : quels arbitrages pour une finance responsable ?
Le bon choix dépend moins du discours commercial que du comportement financier. La carte zéro convient à ceux qui veulent un outil de paiement souple, transparent et capable d’absorber des décalages de trésorerie. Elle devient moins pertinente si les remboursements s’étalent souvent ou si les retraits en espèces sont fréquents.
Autrement dit, l’avantage réel se construit dans la durée. Un utilisateur discipliné peut y trouver un vrai gain de lisibilité et d’économie ; un utilisateur pressé ou peu attentif risque, lui, d’alourdir son budget sans s’en rendre compte. Cette différence explique pourquoi la carte séduit autant les profils méthodiques que les ménages cherchant une marge de respiration ponctuelle.
- À privilégier : achats courants réglés intégralement à l’échéance
- À surveiller : retraits d’argent liquide et remboursements partiels
- À organiser : date de relevé, alerte de prélèvement, plafond de crédit
- À retenir : l’économie dépend d’un usage rigoureux et constant
Pour comparer les retours d’usage et les avantages mis en avant par l’émetteur, un éclairage complémentaire est disponible sur les avantages de la carte zéro chez Advanzia.
Au fond, la carte zéro ne remplace pas une stratégie budgétaire : elle l’accompagne. Bien utilisée, elle devient un levier discret mais efficace pour stabiliser les dépenses, éviter les frais annexes et garder une vision claire des mouvements financiers.
Questions fréquentes sur la carte zéro et le budget quotidien
La carte zéro est-elle vraiment gratuite au quotidien ?
Oui pour les paiements en zone euro réglés intégralement à l’échéance. En revanche, les retraits et le crédit remboursé partiellement peuvent générer des intérêts.
Peut-elle aider à mieux gérer un budget personnel ?
Oui, surtout grâce au paiement différé et au suivi en ligne. Elle aide à lisser les dépenses quotidiennes, à condition de garder une discipline de remboursement.
Faut-il changer de banque pour l’utiliser ?
Non, la carte peut être reliée à un compte existant via prélèvement SEPA, ce qui facilite son intégration dans une organisation bancaire déjà en place.
Quels sont les principaux risques ?
Le principal risque vient du remboursement partiel répété, qui déclenche des intérêts. Les retraits d’espèces sont aussi à limiter car ils coûtent davantage.
Pour approfondir un autre aspect pratique des usages numériques et de la gestion des opérations, un détour par l’espace client et le suivi des opérations peut aussi éclairer les réflexes utiles à garder en tête.