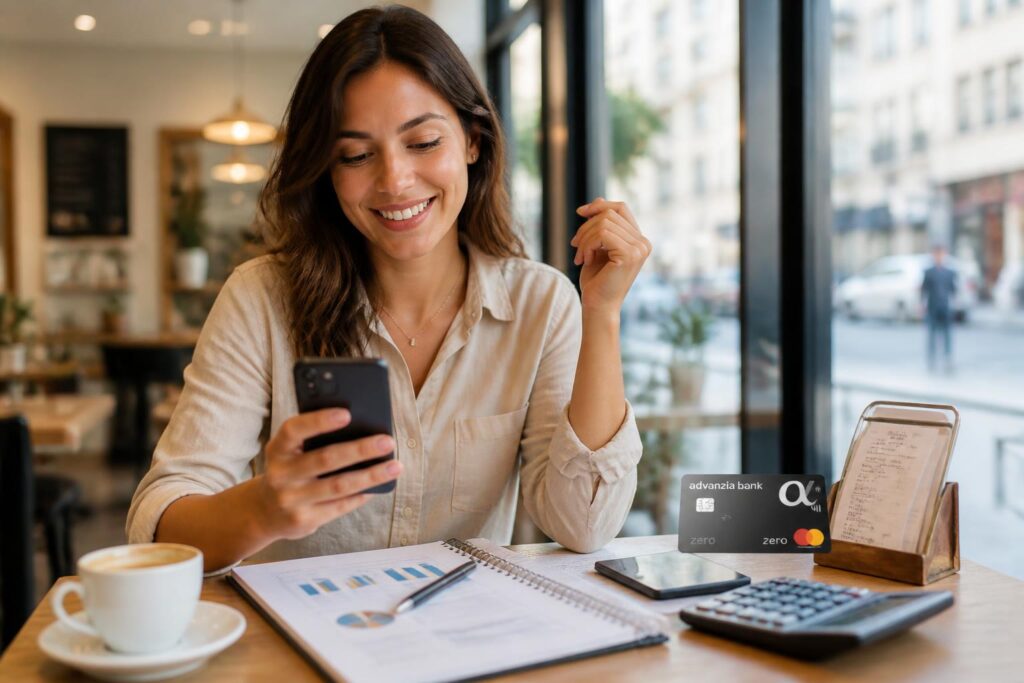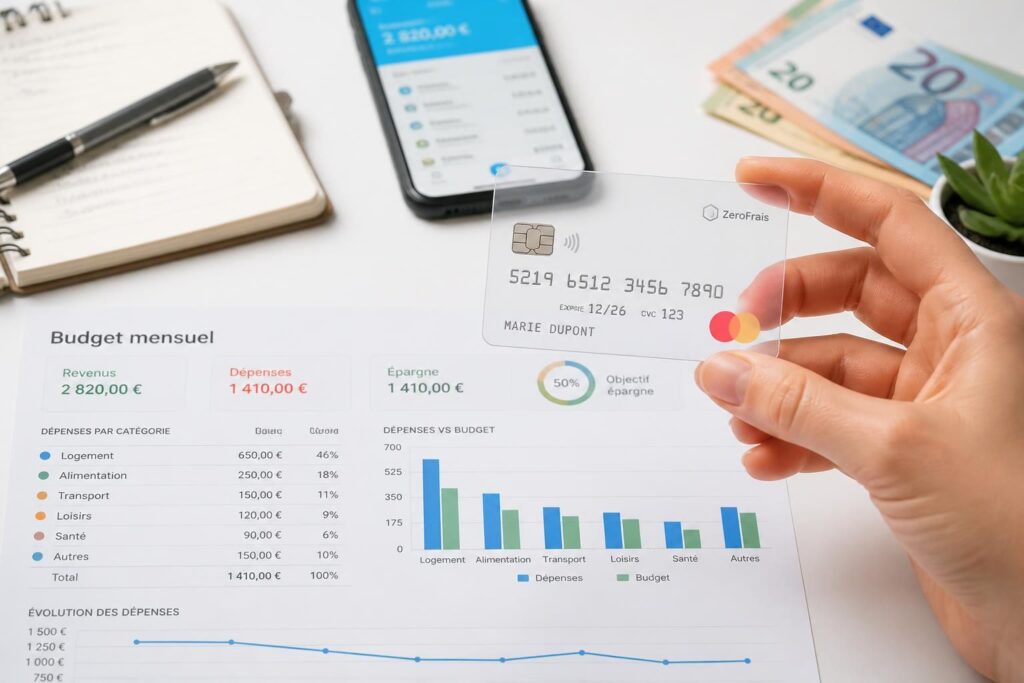
À l’heure où chaque euro compte, la Carte Zero attire par une promesse simple : piloter son budget sans être grignoté par des frais invisibles. Cette carte bancaire séduit ceux qui cherchent une vraie transparence tarifaire, avec des paiements sécurisés, une lecture claire des opérations et un usage pensé pour le quotidien. Mais derrière l’étiquette de gratuité, le vrai sujet reste la maîtrise des dépenses : comment profiter d’une solution souple sans fragiliser son équilibre financier ?
L’article en bref
La Carte Zero s’impose comme une réponse concrète à la montée des frais bancaires et au besoin de mieux lire ses dépenses. Entre simplicité d’usage, coût d’entrée nul et suivi mobile, elle s’adresse à ceux qui veulent reprendre la main sur leur budget sans sacrifier la sécurité.
- Frais allégés : aucune cotisation annuelle ni surprise sur l’usage courant
- Pilotage en temps réel : une application claire pour suivre chaque opération
- Souplesse d’accès : carte ouverte sans condition de revenus
- Usage sécurisé : paiements protégés en ligne, en boutique et à l’étranger
Une solution utile pour gagner en économie, en lisibilité et en contrôle au quotidien.
Dans un contexte où les ménages arbitrent davantage leurs achats, la Carte Zero fonctionne comme une fondation budgétaire plus légère qu’une offre classique. Là où certaines cartes facturent encore des frais annuels proches de 50 euros, auxquels s’ajoutent parfois des commissions sur les retraits, cette formule réduit la pression sur le portefeuille. Le gain n’est pas seulement comptable : il change la manière de consommer, car chaque dépense devient plus lisible, presque comme un plan de maison où rien n’est laissé dans l’ombre.
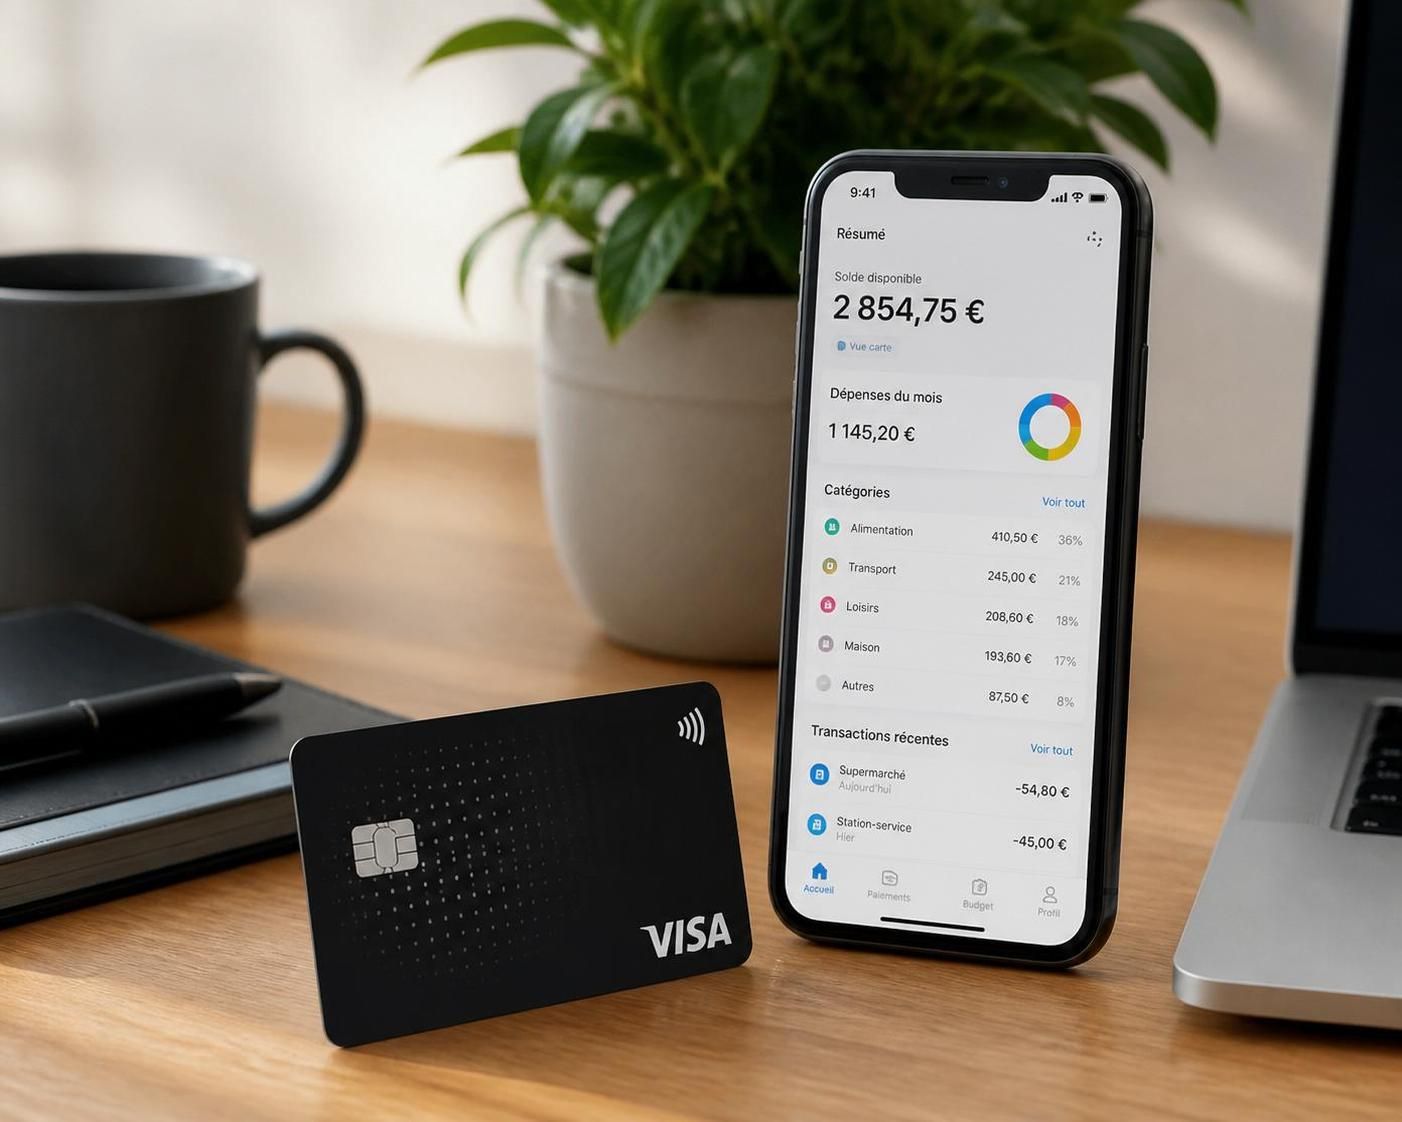
Carte Zero et maîtrise des dépenses : une logique de budget plus lisible
La force de cette offre tient à sa capacité à simplifier le contrôle des dépenses sans ajouter de complexité inutile. Quand une carte classique multiplie les lignes de frais, la Carte Zero met l’accent sur une utilisation plus directe, avec une lecture immédiate des paiements et un suivi consultable à tout moment. Ce fonctionnement aide à éviter les dépassements, comme on consolide une structure avant qu’elle ne se fissure.
Pour illustrer l’intérêt concret, prenons le cas d’Emma, jeune salariée à Lyon. En passant d’une carte traditionnelle à une offre sans frais annuels, elle a dégagé une petite marge régulière chaque mois, suffisante pour absorber une hausse de facture d’énergie ou financer un trajet imprévu. Ce n’est pas spectaculaire, mais c’est précisément ce type d’économie discrète qui stabilise un budget fragile.
Des économies visibles sur les frais bancaires
Les avantages carte deviennent particulièrement nets quand les frais fixes disparaissent. L’absence de cotisation annuelle allège d’emblée le coût d’usage, tandis que certains retraits et paiements peuvent être réalisés sans surcoût dans les conditions prévues par l’offre. Pour un utilisateur qui retire régulièrement de petites sommes, l’écart avec une carte classique peut vite devenir sensible.
Cette logique convient bien à ceux qui veulent protéger leur pouvoir d’achat sans renoncer à une carte bancaire moderne. La transparence tarifaire joue ici un rôle central : mieux on comprend ce qui est prélevé, mieux on ajuste ses choix. Et lorsqu’un budget est déjà serré, cette clarté vaut souvent davantage qu’une promesse commerciale trop brillante.
Fonctionnement de la Carte Zero : souplesse d’usage et vigilance utile
La Carte Zero repose sur un mécanisme simple à l’achat, mais qu’il faut comprendre avec précision. Elle fonctionne avec un paiement différé pouvant aller jusqu’à six semaines si le solde est remboursé dans les délais, ce qui peut offrir une respiration bienvenue entre deux rentrées d’argent. En revanche, un remboursement partiel peut activer un crédit renouvelable, avec intérêts à la clé : un point à connaître pour garder la main sur son organisation.
Autrement dit, la souplesse existe, mais elle demande de la méthode. Dans une logique de gestion budget, l’utilisateur gagne à vérifier les échéances, à limiter les retraits coûteux et à consulter régulièrement l’application de suivi. La carte devient alors un outil d’anticipation, pas un piège silencieux.
Conditions d’accès et parcours de souscription
Le dispositif s’adresse aux majeurs résidant en France, sans exigence de revenus minimum. L’ouverture se fait généralement en ligne et s’inscrit dans une démarche assez fluide, souvent appréciée par les actifs, les étudiants ou les profils qui ne souhaitent pas multiplier les formalités bancaires. Il suffit de relier la carte à un compte existant, ce qui évite d’alourdir l’organisation quotidienne.
Pour celles et ceux qui comparent plusieurs solutions, un aperçu détaillé des atouts de la Carte Zero pour le budget permet de mieux visualiser la promesse d’ensemble. Une autre lecture utile consiste à examiner les avantages d’Advanzia Carte Zero afin de replacer l’offre dans son environnement réel, au-delà du discours publicitaire.
Paiements sécurisés et usage quotidien : un équilibre rassurant
La dimension sécurité mérite d’être soulignée, car une bonne solution bancaire ne se limite pas au prix. La Carte Zero intègre des dispositifs de protection adaptés aux usages actuels, notamment pour les paiements sécurisés en ligne et dans les commerces, avec des mécanismes de validation inspirés des standards Mastercard. Pour les voyages, cette robustesse apporte un confort appréciable, surtout lorsqu’on préfère voyager léger, sans transporter trop d’espèces.
Le paiement mobile, la consultation instantanée des opérations et les alertes éventuelles renforcent encore ce sentiment de maîtrise. C’est souvent là que la carte prend tout son sens : non pas comme un simple moyen de paiement, mais comme un point d’appui dans l’équilibre financier du foyer.
| Élément comparé | Carte Zero | Carte classique | Impact sur le budget |
|---|---|---|---|
| Frais annuels | 0 € | Environ 50 € | Économie immédiate |
| Retraits | Sans frais selon les conditions | Souvent facturés | Réduction des coûts récurrents |
| Suivi des opérations | Application mobile | Variable selon la banque | Meilleur contrôle des dépenses |
| Condition de revenus | Aucune | Souvent demandée | Accès plus large |
À qui cette carte bancaire convient-elle vraiment ?
La Carte Zero parle surtout aux profils qui veulent garder un œil précis sur leurs sorties d’argent sans accepter des frais peu justifiables. Les jeunes actifs, les étudiants, les ménages prudents et les voyageurs occasionnels y trouvent un compromis intéressant entre économie et simplicité. Pour un lecteur qui cherche une solution légère mais sérieuse, l’offre coche plusieurs cases sans prétendre tout résoudre.
Elle s’inscrit aussi dans une époque où la lisibilité compte autant que le rendement. Quand un budget se tend, chaque ligne économisée compte. Et lorsqu’une carte combine transparence tarifaire, accès simple et paiements sécurisés, le quotidien gagne en fluidité.
- Sans cotisation annuelle : allège immédiatement le coût d’usage
- Suivi en temps réel : aide à éviter les dépassements
- Accès sans revenus minimum : élargit les profils éligibles
- Protection des paiements : rassure pour les achats du quotidien
Pour approfondir la logique de fonctionnement et comparer les usages possibles, un détour par cet éclairage sur les bénéfices de la Carte Zero peut compléter utilement la réflexion. Ceux qui s’intéressent aux usages bancaires digitaux trouveront aussi matière à comparer avec des espaces clients comme l’espace client Finaref, surtout pour mesurer l’importance d’une interface claire dans la maîtrise des dépenses.
Au final, la Carte Zero n’a rien d’un miracle financier, mais elle peut servir de base solide pour reprendre la main sur ses flux. À condition de respecter ses échéances et de garder un œil sur les retraits, elle devient un outil cohérent pour construire une gestion plus sobre, plus nette et plus autonome.
La Carte Zero permet-elle vraiment d’éviter les frais cachés ?
Elle réduit fortement les frais visibles grâce à l’absence de cotisation annuelle et à une tarification plus lisible, mais l’utilisateur doit rester attentif aux règles de remboursement pour éviter des intérêts liés au crédit renouvelable.
Peut-on utiliser la Carte Zero à l’étranger ?
Oui, elle autorise des paiements sécurisés hors de France, avec des avantages particulièrement intéressants pour les voyageurs, selon les conditions de l’offre choisie.
Quels profils ont intérêt à choisir cette carte bancaire ?
Les personnes qui veulent simplifier leur gestion budget, limiter les frais récurrents et suivre leurs opérations en temps réel trouvent dans cette solution un compromis pertinent.
Le crédit renouvelable est-il un risque important ?
Il peut le devenir si le solde n’est pas remboursé dans les délais, car des intérêts peuvent s’appliquer. Une lecture attentive du fonctionnement reste donc indispensable pour garder le contrôle des dépenses.