À l’heure où les flux de paiement se digitalisent, le modèle de chèque conserve sa place dans certaines organisations, notamment lorsque la traçabilité et la sécurité bancaire priment sur la vitesse seule. Encore faut-il distinguer un simple chéquier d’un système pensé pour limiter la fraude, fluidifier l’encaissement et renforcer la protection paiement. Le bon choix chèque ne se joue pas au hasard : il repose sur l’usage, le niveau de contrôle attendu et la capacité à rester vigilant face aux nouvelles formes d’attaque.
L’article en bref
Le chèque n’a pas disparu : bien choisi, il reste un outil utile pour sécuriser certains règlements. Le vrai enjeu consiste à sélectionner un format adapté, à verrouiller les process et à réduire les risques d’anti-fraude.
- Lecture du besoin réel : Adapter le modèle au volume et au montant des paiements
- Sécurité renforcée : Privilégier les dispositifs utiles pour avoir un chèque sûr
- Usages complémentaires : Combiner carte, virement, chèque et portefeuille électronique
- Prestataire fiable : Vérifier conformité, traçabilité et prévention escroquerie
Bien utilisé, le chèque reste un maillon solide dans une stratégie de paiement sécurisée et maîtrisée.
Pour illustrer la logique, prenons une TPE de négoce qui encaisse encore des règlements à distance, des acomptes importants et quelques paiements ponctuels de clients fidèles. Dans ce cas, le bon modèle n’est pas forcément le plus simple ni le plus traditionnel, mais celui qui s’intègre sans friction dans la chaîne de traitement. Une décision mal cadrée peut fragiliser l’équilibre financier, comme une fondation posée sur un sol instable.
Le sujet mérite donc d’être regardé avec méthode : quels usages, quels risques, quels niveaux de vérification ? Et surtout, comment faire du chèque un outil de paiement sécurisé plutôt qu’un point faible dans l’organisation ?
Chèques best et sécurité bancaire : ce qu’il faut vraiment regarder
Un bon meilleur chèque ne se définit pas uniquement par son apparence. Les éléments de sécurité visibles et invisibles jouent un rôle décisif : papier adapté, mentions lisibles, dispositifs de contrôle, et circuit de traitement maîtrisé. Sans ces garde-fous, le chèque reste exposé aux falsifications, aux modifications d’identité ou aux remises douteuses.
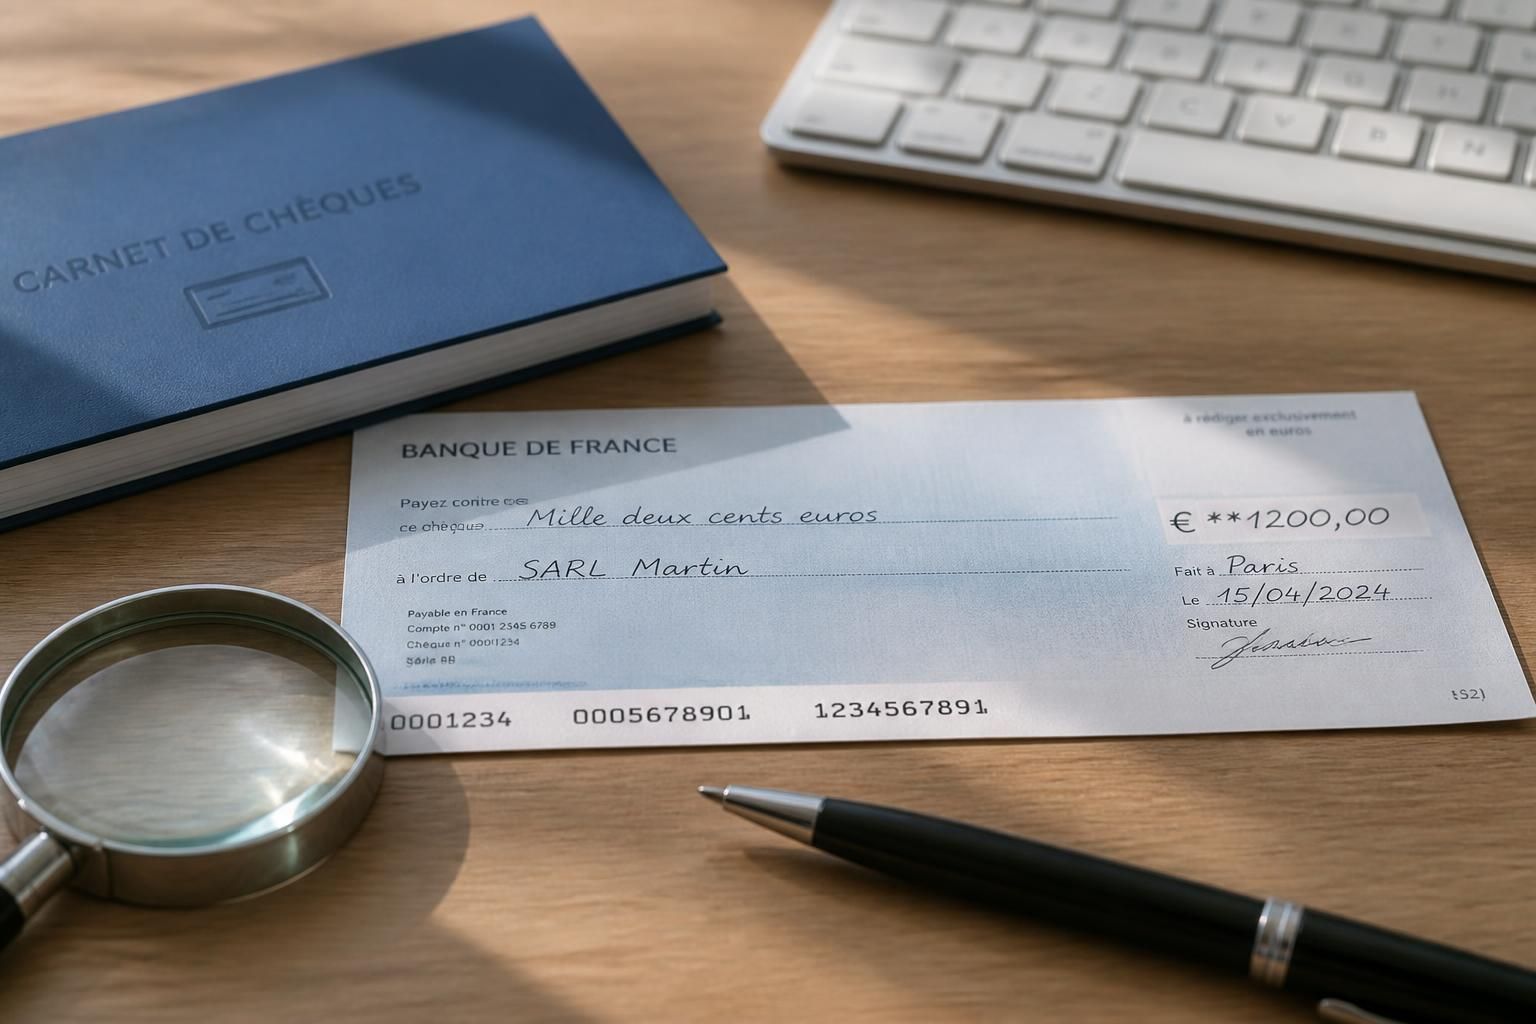
Dans la pratique, la valeur d’un modèle de chèque dépend aussi du contexte d’utilisation. Un artisan qui reçoit des acomptes, une agence qui collecte des dépôts, ou une PME qui règle ses fournisseurs n’auront pas les mêmes attentes en matière de protection paiement. Le bon réflexe consiste à relier le support au niveau de risque, un peu comme on choisit une porte blindée selon l’exposition du logement.
Les critères qui distinguent un simple support d’un chèque vraiment fiable
Le premier réflexe consiste à vérifier la cohérence entre usage et niveau de contrôle. Plus les montants sont élevés ou les circuits nombreux, plus la sécurité bancaire doit être robuste.
Dans un environnement professionnel, la présence d’éléments de vérification limite les écarts et soutient l’anti-fraude. C’est aussi ce qui permet d’avoir un chèque sûr sans alourdir inutilement les opérations.
Pourquoi le chéquier reste utile dans certains parcours de paiement
Le chéquier demeure pertinent lorsqu’il faut garder une trace manuscrite, rassurer certains clients ou gérer des règlements non adaptés aux canaux instantanés. Dans le secteur immobilier, par exemple, certains acomptes ou dépôts mobilisent encore ce format pour sa lisibilité et sa valeur de preuve.
Mais ce confort apparent ne dispense jamais d’une vigilance stricte. Un dossier bien tenu, une remise contrôlée et une vérification systématique valent mieux qu’une routine improvisée.
Comment choisir le bon modèle de chèque selon votre activité
Le choix chèque dépend d’abord du terrain : fréquence des encaissements, typologie des clients, montant moyen, niveau d’autonomie recherché. Une entreprise qui traite des flux récurrents n’a pas les mêmes attentes qu’un professionnel qui reçoit quelques règlements ponctuels dans l’année.
Un modèle bien calibré doit faciliter le travail sans ouvrir de brèche. C’est là que le choix du prestataire, du format et du circuit de validation devient structurant.
| Usage principal | Modèle conseillé | Point de vigilance | Intérêt opérationnel |
|---|---|---|---|
| Acomptes et dépôts clients | Chèque avec contrôle renforcé | Vérification de l’identité et du montant | Réduit les litiges et sécurise la remise |
| Paiements fournisseurs | Chèque professionnel standardisé | Traçabilité des signatures et validations | Garde une preuve claire des règlements |
| Encaissements ponctuels | Chèque simple à traitement rapide | Contrôle anti-fraude à l’entrée | Fluidifie les opérations sans surcharge |
| Activité multi-sites | Chèque intégré à un parcours digitalisé | Centralisation des données et alertes | Améliore le suivi et limite les erreurs |
Ce tableau montre une évidence : il n’existe pas un seul bon format, mais un format pertinent pour chaque réalité métier. Le meilleur arbitrage repose sur l’équilibre entre praticité, conformité et résistance aux abus. Autrement dit, le bon modèle est celui qui s’insère dans une structure de paiement cohérente, pas celui qui promet tout sans preuve.
Le bon arbitrage entre souplesse et contrôle
Un modèle trop rigide ralentit les opérations, tandis qu’un format trop souple affaiblit la surveillance. La ligne de crête se trouve dans une organisation qui accepte la simplicité pour l’utilisateur, tout en gardant un niveau de filtrage solide en arrière-plan.
Pour un commerce de proximité, cela peut passer par une procédure claire de dépôt. Pour une PME, l’intégration à un outil de gestion permet de sécuriser les flux sans multiplier les manipulations.
- Vérifier l’identité avant toute remise importante.
- Limiter les manipulations entre réception et dépôt.
- Tracer chaque opération dans un outil unique.
- Former les équipes aux signaux de prévention escroquerie.
Une liste simple, mais souvent décisive : les failles naissent moins des grands systèmes que des gestes répétés sans contrôle. Et c’est souvent là que la différence se joue.
Solutions de paiement complémentaires : carte, virement, chèque et e-wallet
Réduire la réflexion au seul chèque serait une erreur de perspective. En 2026, les entreprises composent avec plusieurs canaux : carte, virement SEPA standard ou instantané, chèque sécurisé et portefeuille électronique. Chacun répond à un usage, un niveau d’urgence et une attente de confort différente.
La carte reste dominante dans les paiements courants, tandis que le virement gagne du terrain pour les montants plus élevés. Le chèque, lui, garde sa place lorsqu’une entreprise veut conjuguer preuve, encadrement et relation commerciale plus formelle.
Comparer les solutions pour mieux sécuriser la trésorerie
La carte facilite l’encaissement rapide et soutient le taux de conversion. Le virement offre une bonne lisibilité des flux, avec un intérêt particulier pour les montants importants, surtout lorsque l’instantané réduit presque à néant le délai de réception.
Le portefeuille électronique séduit par la discrétion des données transmises. Il exige toutefois de fortes précautions d’usage, car la sécurité dépend aussi du comportement de l’utilisateur.
| Moyen de paiement | Atout principal | Limite à surveiller | Usage le plus adapté |
|---|---|---|---|
| Carte | Rapidité d’encaissement | Frais et risques de contestation | Vente courante, e-commerce, B2C |
| Virement SEPA | Bonne lisibilité des montants | Délai en version standard | B2B, règlements élevés, acomptes |
| Chèque | Preuve écrite et usage connu | Traitement plus lent | Relations formelles, certains secteurs |
| e-wallet | Protection des données de carte | Acceptation inégale | Paiement mobile et achats en ligne |
Ce comparatif rappelle une règle simple : un bon système de paiement ne cherche pas l’uniformité, mais la cohérence. Le meilleur montage combine souvent plusieurs solutions pour renforcer la souplesse sans sacrifier la prévention des risques.
Prestataire de paiement : les critères qui comptent vraiment
Le prestataire n’est pas un simple fournisseur technique. Il devient une pièce maîtresse de l’édifice financier, celle qui doit tenir dans la durée, absorber la croissance et suivre l’évolution réglementaire sans rupture.
Un bon partenaire doit garantir la conformité, la fluidité d’intégration et une vraie capacité d’accompagnement. Sans cela, la stratégie de paiement se fragilise, comme une façade sans ancrage suffisant.
Conformité, contrôle et intégration : le trio gagnant
La lutte contre le blanchiment, l’authentification forte et les procédures KYC ne sont pas des options. Elles constituent la base d’une sécurité bancaire crédible et d’une relation durable avec les clients.
Un prestataire solide sait aussi réunir plusieurs briques dans un même environnement : émission de cartes, virements SEPA et encaissement de chèques. Cette centralisation simplifie la gestion et limite la dispersion des risques.
Dans un contexte où la concurrence se joue aussi sur la vitesse de mise en marché, un outil éprouvé fait souvent la différence. Le temps gagné à l’intégration devient ensuite du temps utile pour l’activité.
Prévenir les fraudes au quotidien avec des gestes simples
La meilleure technologie ne compense jamais une mauvaise discipline de terrain. C’est particulièrement vrai pour le chèque, où la manipulation, le stockage et la transmission doivent suivre une logique stricte.
Les équipes gagnent à adopter des réflexes stables : vérifier, enregistrer, déposer sans délai et signaler toute anomalie. Cette rigueur constitue la base la plus concrète de la prévention escroquerie.
Les gestes qui renforcent la protection paiement
Un bon processus repose sur des habitudes lisibles, pas sur des consignes floues. Chaque étape doit réduire le risque d’erreur ou d’usurpation.
La vigilance porte autant sur les documents que sur les habitudes internes. Quand une procédure devient automatique, la faille finit souvent par s’y glisser.
- Contrôler la cohérence des informations avant dépôt.
- Limiter l’accès aux supports sensibles.
- Centraliser les validations dans un seul circuit.
- Archiver les traces utiles en cas de litige.
Ces mesures paraissent élémentaires, mais ce sont précisément elles qui transforment un simple usage en véritable protection. Dans le paiement, la solidité vient souvent des détails bien tenus.
Un chèque reste-t-il pertinent pour une entreprise en 2026 ?
Oui, surtout pour des relations B2B, des dépôts ponctuels ou des paiements nécessitant une trace écrite et un contrôle renforcé.
Comment reconnaître un modèle de chèque plus sûr ?
Il faut vérifier la lisibilité, les dispositifs de contrôle et la qualité du circuit de traitement, sans négliger les procédures internes.
Le virement instantané remplace-t-il le chèque ?
Pas totalement : il répond mieux aux besoins de rapidité, mais le chèque conserve un intérêt dans certaines situations de preuve et de relation commerciale.
Quels sont les meilleurs réflexes pour limiter la fraude ?
Contrôle de l’identité, traçabilité des remises, centralisation des opérations et formation des équipes forment un socle efficace.
Faut-il choisir un seul moyen de paiement ?
Non, l’approche la plus solide consiste souvent à combiner plusieurs solutions selon les usages, les montants et le profil des clients.