Investir dans l’immobilier via une société offshore offre une promesse séduisante : optimisation fiscale, protection patrimoniale et confidentialité renforcée. Pourtant, derrière cet attrait se cache un paysage complexe de règles légales, d’obligations déclaratives et de risques juridiques, notamment dans le contexte français où la vigilance fiscale s’intensifie. Comprendre les mécanismes, les avantages réels et les implications fiscales et réglementaires devient indispensable pour bâtir une stratégie patrimoniale solide et conforme.
L’article en bref
L’utilisation d’une société offshore dans l’immobilier suscite intérêt et précautions. Ce modèle offre des leviers fiscaux tout en imposant une rigueur accrue dans la gestion et la déclaration.
- Optimisation et protection : La structure offshore facilite la gestion et limite les droits de succession.
- Contraintes fiscales : Taxe annuelle de 3 % et obligations déclaratives strictes s’appliquent.
- Choix stratégique : Préférer une SCI européenne pour éviter certaines taxes.
- Risques juridiques : Contrôles et requalifications possibles en cas de non-conformité.
Prendre la mesure de ces éléments est clef pour investir sereinement via une société offshore.
Comprendre les mécanismes d’un investissement immobilier via une société offshore
Le recours à une société offshore pour acquérir des biens immobiliers consiste à créer une entité juridique dans une juridiction à fiscalité avantageuse ou flexible. Cette société devient propriétaire des actifs, permettant ainsi de séparer le patrimoine personnel de l’investisseur de ses placements professionnels ou internationaux. Ce montage juridique simplifie la gestion des flux financiers, facilite le transfert de propriété, et accroît parfois la confidentialité des détenteurs réels. Par exemple, un investisseur français peut détenir un appartement londonien via une structure établie à Chypre, choisie pour sa fiscalité attrayante et ses accords bilatéraux favorables.
Les principales juridictions utilisées aujourd’hui illustrent cette diversité des options : les îles Vierges britanniques, réputées pour leur discrétion fiscale, Chypre ou Malte, offrant une fiscalité souple mais surveillée, et Maurice qui allie faible imposition et régulation renforcée. En 2026, ces territoires continuent de séduire par leur cadre stable et leurs conventions fiscales internationales, cruciales pour éviter les doubles impositions.
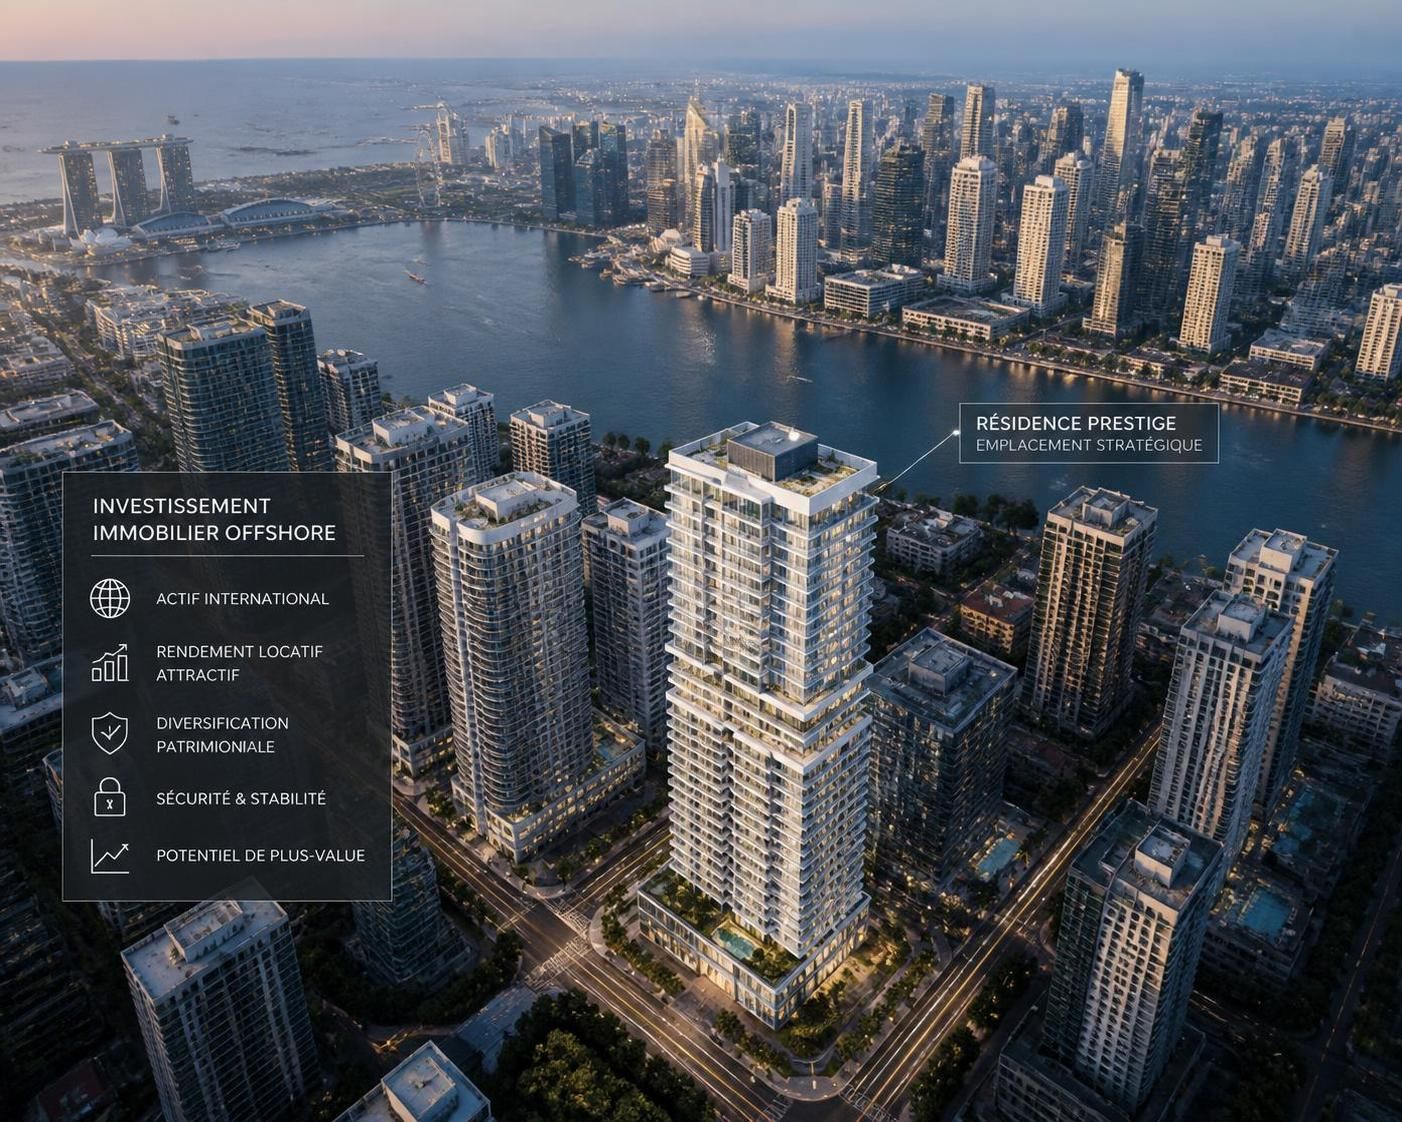
Les étapes clés de l’investissement immobilier offshore
Réussir un achat immobilier via une société offshore demande avant tout une sélection rigoureuse du pays d’incorporation, équilibrant fiscalité avantageuse et exigences légales. La création de la société, souvent accompagnée d’un trust ou d’une fondation pour renforcer la protection des actifs, nécessite de recourir à des prestataires spécialisés. Une fois la structure opérationnelle, un compte bancaire dédié permet de fluidifier la gestion des flux liés à l’immeuble. L’acquisition s’effectue ensuite au nom de la société tandis que l’investisseur veille à la conformité aux obligations déclaratives et fiscales, notamment la déclaration 2746 imposée en France.
Fiscalité et obligations déclaratives : naviguer parmi les contraintes françaises
Si la structure offshore offre une fiscalité allégée sur les revenus, elle n’est pas dénuée de contraintes pour les résidents français. En effet, une taxe annuelle de 3 % sur la valeur vénale de l’immobilier détenu s’applique, conformément à l’article 990 D du Code général des impôts. Cette taxe frappe toutes les entités, françaises ou étrangères, sauf si la société est établie dans l’Union européenne ou dans un pays ayant signé une convention fiscale avec clause d’assistance administrative. Dans ce cas, la déclaration 2746, qui dévoile l’identité des bénéficiaires effectifs, doit être déposée pour bénéficier de l’exonération.
Par conséquent, une SCI établie au Luxembourg ou en Irlande échappe à cette taxe, contrairement à une société des îles Vierges britanniques. La non-déclaration ou un manquement à la transparence expose à d’importantes pénalités, pouvant inclure des redressements fiscaux lourds. La vigilance est d’autant plus recommandée que la loi Sapin II impose au notaire d’identifier formellement le bénéficiaire effectif avant toute transaction immobilière.
Tableau comparatif des structures immobilières face à la taxe de 3 %
| Structure | Taxe annuelle 3 % | Confidentialité | Droits de succession | Risques fiscaux |
|---|---|---|---|---|
| SCI française | Exonérée | Non | Optimisés par démembrement | Faible |
| Holding UE (Luxembourg, Irlande) | Exonérée | Partielle | Selon conventions fiscales | Modéré |
| Offshore (BVI, Panama) | 3 % par an | Oui | Évitée théoriquement | Élevé |
| Trust / Fondation | 3 % par an | Oui | Complexe | Très élevé |
Avantages fiscaux et patrimoniaux : un équilibre délicat à maîtriser
La principale motivation derrière le choix d’une société offshore réside dans la possibilité d’optimiser la fiscalité liée aux revenus locatifs, aux plus-values et aux droits de succession. Certaines juridictions offrent en effet l’absence d’impôt sur les plus-values immobilières et une réduction significative des prélèvements en cas de succession, simplifiant grandement la transmission du patrimoine.
Cette structuration patrimoniale facilite aussi le transfert de parts sociales plutôt que du bien en lui-même, allégeant ainsi les démarches notariales et les coûts associés. La confidentialité ainsi préservée peut séduire les investisseurs soucieux de protéger leur identité dans un contexte économique et juridique incertain.
Cependant, ces avantages doivent être pesés face aux risques de requalification fiscale et aux contraintes de transparence renforcée, notamment imposées par la 6e directive anti-blanchiment et les registres européens des bénéficiaires effectifs accessibles aux autorités fiscales.
Liste des bénéfices les plus courants d’une société offshore immobilière
- Réduction ou suppression d’impôt sur la plus-value à la revente
- Transmission facilitée via le démembrement des parts
- Confidentialité accrue sur la propriété des actifs
- Gestion centralisée de plusieurs biens dans différentes juridictions
Risques juridiques et conformité : vigilance renforcée pour les investisseurs
Si la protection juridique et l’optimisation fiscale séduisent, elles ne doivent pas faire oublier les risques importants qui pèsent sur ce type d’investissement. Les autorités françaises ont intensifié leur contrôle des sociétés offshore, notamment depuis la mise en œuvre de la loi Sapin II et des directives européennes anti-blanchiment. Un défaut de déclaration peut entraîner des redressements, des pénalités allant jusqu’à 80 % du montant dissimulé, ainsi que des poursuites pénales pour fraude fiscale.
En outre, la revente d’un bien détenu via une société offshore peut se heurter à la prudence des acheteurs et des établissements financiers, complexifiant la cession du bien. Le montage juridique choisi doit donc apparaître comme solide et conforme, appuyé par une documentation complète et un suivi fiscal rigoureux.
Stratégies recommandées pour éviter les pièges courants
- Éviter les juridictions non coopératives et privilégier celles avec conventions fiscales bilatérales
- Déclarer systématiquement les bénéficiaires effectifs via la déclaration 2746
- Maintenir une comptabilité claire et des justificatifs détaillés
- Faire appel à un conseil fiscal spécialisé pour structurer l’investissement
- Anticiper les contrôles en conservant toutes les preuves de conformité des opérations
Gestion de patrimoine international : construire une stratégie offshore cohérente
La structuration d’un investissement immobilier offshore s’inscrit aujourd’hui dans une démarche globale de gestion patrimoniale internationale. La maîtrise des conventions fiscales, la sélection pertinente de la juridiction et la sécurisation de la chaîne de propriété sont des piliers essentiels pour optimiser la rentabilité tout en garantissant la protection juridique.
Choisir une structure adaptée permet aussi de diversifier géographiquement ses actifs, d’accéder à des segments de marché souvent fermés aux investisseurs locaux, et de bénéficier d’une fiscalité allégée. Cela offre un portefeuille plus robuste face aux variations économiques et réglementaires.
Étapes clés pour une gestion offshore efficace
- Analyser les conventions fiscales internationales impactant l’investissement
- Créer la société dans un pays disposant d’une fiscalité adaptée et d’une bonne réputation
- Prévoir une organisation transparente et conforme aux exigences françaises
- Suivre régulièrement l’évolution des lois fiscales et adapter la structure en conséquence
FAQ
La taxe annuelle de 3 % s’applique-t-elle toujours aux sociétés offshore ?
Non, les sociétés établies dans l’Union européenne ou dans un pays ayant une convention fiscale avec clause d’assistance administrative peuvent en être exemptées sous condition de déposer la déclaration 2746 dévoilant l’identité des associés.
Une SCI française est-elle préférable pour un investisseur résident en France ?
Dans la plupart des cas, oui. La SCI française est exonérée de la taxe annuelle de 3 %, offre une grande souplesse en termes successoraux et présente un coût de gestion inférieur à celui des structures offshore.
Le recours à une société offshore garantit-il l’anonymat complet ?
Non. Depuis la loi Sapin II et la 6e directive anti-blanchiment, le bénéficiaire effectif doit être identifié et déclaré auprès des autorités, ce qui limite fortement l’anonymat.
Quels sont les risques en cas de non-déclaration ou fausse déclaration ?
Les sanctions vont des redressements fiscaux aux pénalités pouvant atteindre 80 % des montants non déclarés, ainsi que des poursuites pénales pouvant mener à des amendes lourdes et à des peines de prison.
Quelle est l’importance d’un conseil fiscal dans ce type d’investissement ?
Essentielle pour structurer l’opération légalement, optimiser la fiscalité et préparer une défense efficace en cas de contrôle fiscal.