Quand un projet maison prend forme, la question du financement arrive vite au premier plan. Entre achats de matériaux, outillage et imprévus de chantier, le partenariat Oney et Leroy Merlin propose des solutions souples pour garder l’équilibre budgétaire sans freiner l’envie d’avancer. Reste à choisir l’option la plus cohérente avec la taille des travaux, la capacité de remboursement et le coût réel du crédit.
L’article en bref
Le duo Oney et Leroy Merlin facilite le financement des achats liés à la maison, avec plusieurs formules pensées pour des besoins différents. L’enjeu n’est pas seulement de payer moins vite, mais de financer juste, au bon rythme, et sans fragiliser son budget.
- Paiement souple : régler comptant, différé ou en plusieurs fois selon le projet
- Crédit adapté : choisir entre réserve renouvelable et prêt fixe
- Budget mieux cadré : anticiper coûts, frais et mensualités avant signature
- Avantages utiles : profiter d’outils digitaux et d’atouts fidélité intégrés
Bien utilisé, ce financement devient un levier pratique pour concrétiser ses projets maison sans perdre la maîtrise des dépenses.
Dans les projets d’aménagement, tout commence souvent par une liste simple : refaire un sol, moderniser une cuisine, changer une porte-fenêtre, isoler un mur. Pourtant, dès que le panier s’alourdit, le budget peut vaciller. C’est précisément là que la solution Oney Leroy Merlin prend tout son sens, avec des mécanismes de paiement échelonné conçus pour lisser l’effort financier sans bloquer l’achat bricolage.
Ce partenariat ne se limite pas à un affichage commercial. Il met à disposition plusieurs formes de financement, chacune répondant à une logique différente : la souplesse pour les petits travaux, la visibilité pour les chantiers plus ambitieux, et des outils de suivi pour éviter les mauvaises surprises. Encore faut-il savoir lire entre les lignes du contrat, comme on vérifierait la qualité d’une fondation avant de monter les murs.
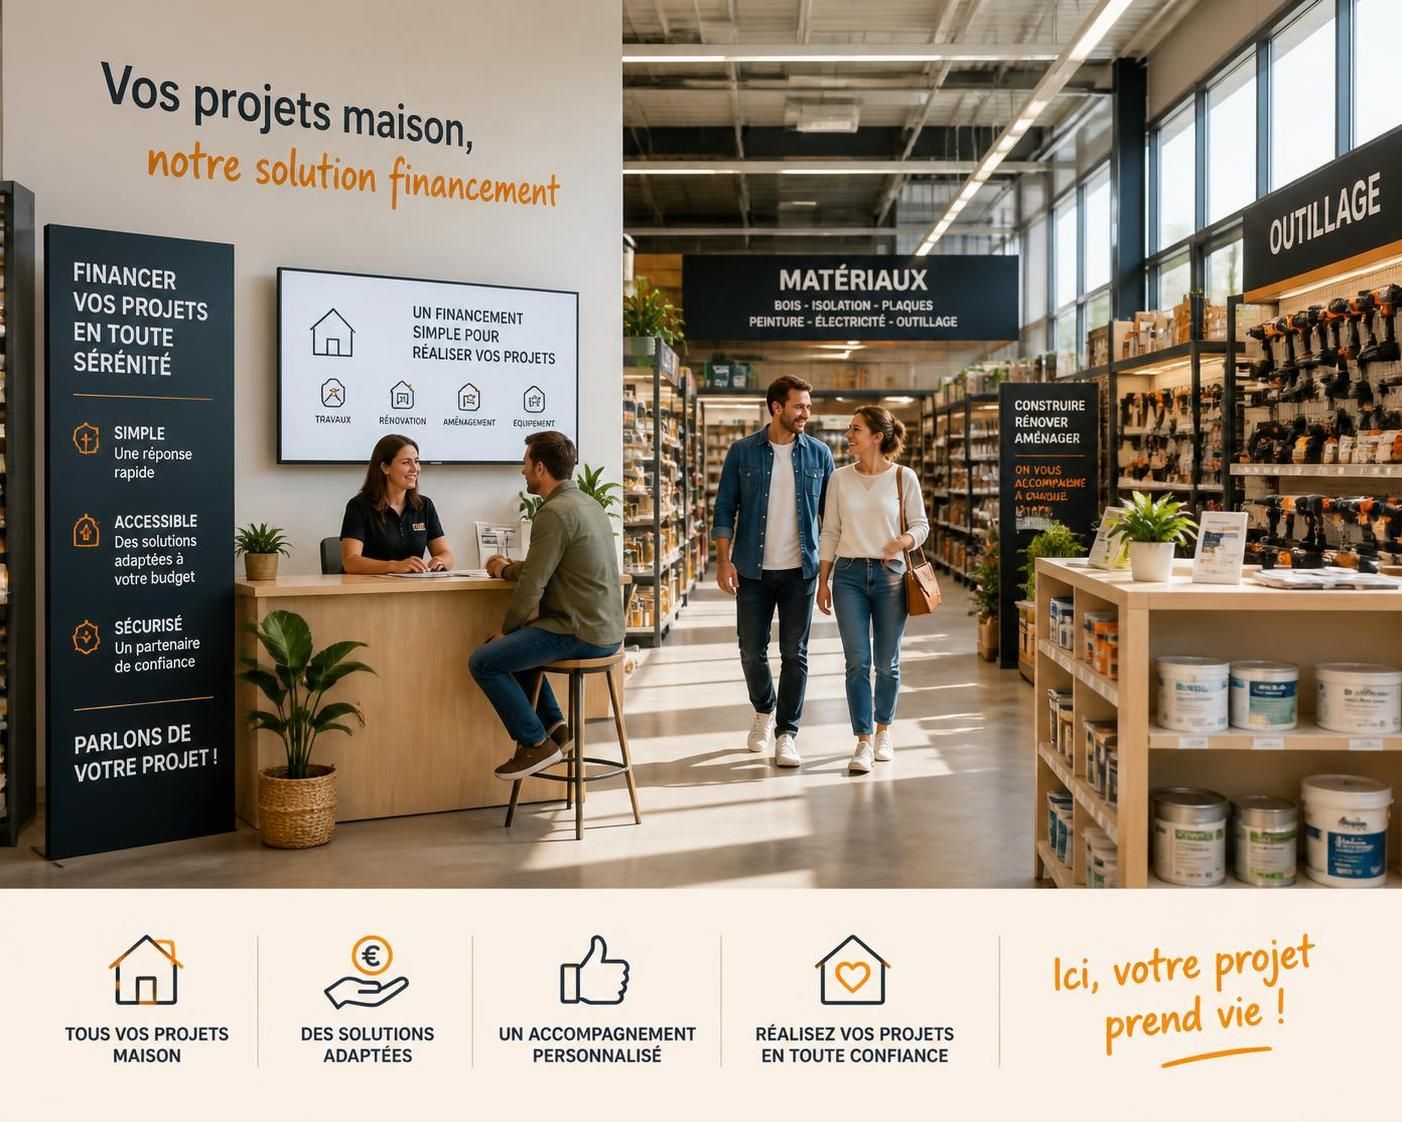
Oney Leroy Merlin : des solutions de financement pensées pour les projets maison
Chez Leroy Merlin, l’accord avec Oney ouvre l’accès à plusieurs modes de règlement. Cette diversité permet d’adapter le financement à la nature du projet, qu’il s’agisse d’un achat ponctuel ou d’une rénovation plus lourde. Le principe est simple : ne pas imposer une seule voie, mais laisser le client choisir l’équilibre le plus sain.
Le crédit renouvelable fonctionne comme une réserve mobilisable selon les besoins. Le prêt personnel, lui, fixe à l’avance le montant, la durée et le coût total, ce qui rassure lorsqu’un chantier doit rester lisible de bout en bout. Enfin, le règlement en plusieurs fois sans frais, lorsqu’il est proposé, constitue une voie intermédiaire particulièrement appréciée pour les dépenses maîtrisées.
Un éventail d’options selon la taille du chantier
Un remplacement de parquet ou l’achat d’un équipement de salle de bains ne mobilise pas les mêmes ressources qu’une rénovation complète de cuisine. Dans le premier cas, un fractionnement court peut suffire ; dans le second, mieux vaut privilégier une solution avec mensualités stables et échéancier clair. Pourquoi s’imposer une structure trop lourde quand un mode de paiement plus léger existe ?
Cette logique rappelle celle d’un projet immobilier bien calibré : chaque dépense doit trouver sa place dans l’édifice global. Pour aller plus loin sur cette approche patrimoniale, un détour par le coût d’une maison neuve ou par les atouts d’un mur à ossature bois peut aider à comparer les arbitrages entre confort, performance et budget.
| Formule | Usage adapté | Atout principal | Point de vigilance |
|---|---|---|---|
| Crédit renouvelable | Achats réguliers ou dépenses imprévues | Grande souplesse d’utilisation | Coût potentiellement plus élevé |
| Prêt personnel | Travaux structurés ou budget important | Mensualités fixes et visibilité totale | Engagement sur une durée déterminée |
| Paiement en plusieurs fois | Achats ciblés et montant maîtrisé | Aucune charge financière si respect des échéances | Nécessite une gestion rigoureuse |
Le pilotage budgétaire, pièce maîtresse du montage
Un bon financement n’est pas seulement une affaire de taux. Il dépend aussi de la capacité à absorber la mensualité sans déséquilibrer le foyer. L’espace client Oney joue alors le rôle d’un tableau de bord : suivi des échéances, consultation des dépenses, accès aux relevés et lecture rapide de l’état de la réserve disponible.
Dans un contexte où les prix des matériaux évoluent vite, cette lisibilité devient précieuse. Elle évite que le projet maison, au lieu de se construire sur des bases solides, ne repose sur des calculs approximatifs. Le vrai avantage réside donc autant dans la souplesse du crédit que dans la maîtrise qu’il permet.
Les avantages concrets de la carte Oney Leroy Merlin pour financer un achat bricolage
La carte de financement Leroy Merlin Oney ne sert pas uniquement à payer. Elle ajoute une couche de confort dans l’expérience d’achat, avec des modalités qui simplifient le passage en caisse et accompagnent la gestion du budget. Pour un bricoleur comme pour un propriétaire en pleine rénovation, ce type d’outil peut faire la différence entre un projet repoussé et un chantier lancé au bon moment.
Parmi les avantages notables, on retrouve la possibilité de choisir entre comptant, différé ou règlement fractionné, ainsi que des bénéfices complémentaires selon les périodes promotionnelles. Dans certains cas, la carte donne aussi accès à des offres partenaires et à des dispositifs liés à la fidélité. Le financement devient alors un outil de souplesse, pas seulement une solution de secours.
Ce que la carte change vraiment au quotidien
Pour un foyer qui rénove pièce par pièce, ce type de carte permet d’absorber le pic de dépense sans bouleverser tout le reste. L’achat d’une perceuse, d’un revêtement de sol et d’une peinture technique peut ainsi être lissé dans le temps. L’intérêt est clair : garder le projet vivant, sans transformer chaque passage en magasin en décision anxiogène.
- Choix du rythme : régler immédiatement, plus tard ou par mensualités.
- Souplesse de trésorerie : préserver les disponibilités pour les autres charges du foyer.
- Suivi simplifié : consulter ses opérations dans un espace dédié.
- Valorisation des achats : bénéficier parfois d’avantages fidélité ou promotionnels.
Cette logique de pilotage rappelle celle d’un bien immobilier bien entretenu : les petits réglages réguliers évitent les grosses réparations. Un financement adapté joue exactement ce rôle de stabilisateur.
Comment choisir la bonne formule de crédit Oney selon son projet maison
Le bon choix dépend d’abord du montant total, puis de l’horizon de remboursement. Un achat modéré destiné à un usage immédiat peut parfaitement convenir à un paiement échelonné. À l’inverse, une rénovation complète mérite souvent un prêt plus lisible, afin de sécuriser l’ensemble du montage financier.
Il faut aussi tenir compte des frais associés : taux d’intérêt, éventuels frais de dossier, pénalités de retard ou conditions de remboursement anticipé. Le point décisif n’est donc pas seulement la facilité d’accès, mais le coût réel sur la durée. Un crédit séduisant au premier regard peut parfois alourdir le projet comme une charpente mal dimensionnée.
Le bon réflexe avant de signer
La simulation reste l’étape la plus utile. Elle permet de comparer les scénarios, de mesurer l’effet d’une mensualité sur le budget courant et de vérifier si le chantier peut avancer sans tension. En 2026, alors que les ménages arbitrent davantage entre confort, sobriété et performance énergétique, cette anticipation devient presque une règle de prudence.
Un propriétaire qui modernise son logement peut d’ailleurs croiser ce sujet avec d’autres pistes de réflexion patrimoniale, comme les dynamiques locales évoquées dans l’évolution immobilière en Languedoc-Roussillon ou les repères donnés par un indice de référence pour l’évaluation immobilière. Le financement d’un chantier s’inscrit toujours dans une vision plus large de la valeur du bien.
| Type de projet | Solution souvent la plus adaptée | Pourquoi |
|---|---|---|
| Petit achat d’équipement | Paiement en plusieurs fois | Étalement simple et coût maîtrisé |
| Travaux récurrents | Crédit renouvelable | Réserve disponible en cas de besoin |
| Rénovation importante | Prêt personnel | Durée et mensualités fixées dès le départ |
Pour les ménages qui souhaitent comparer d’autres approches du budget habitat, un regard sur des solutions de financement complémentaires peut aussi aider à replacer l’offre Oney Leroy Merlin dans un paysage plus large. Les meilleurs choix ne sont pas les plus rapides, mais les plus cohérents.
Les conditions d’accès au financement Leroy Merlin Oney et les points de vigilance
Comme tout crédit, cette solution demande un dossier solide. Une pièce d’identité, un justificatif de domicile et des revenus stables sont généralement nécessaires, avec une étude de solvabilité avant validation. Cette vérification n’a rien d’anecdotique : elle protège à la fois le prêteur et l’emprunteur.
Le point de vigilance principal tient à la lecture des conditions. Le coût d’un financement dépend souvent de détails que l’on survole trop vite : taux variable, frais de gestion, modalités de remboursement anticipé, ou encore impact d’un retard de paiement. Dans un projet maison, ces lignes discrètes peuvent peser autant qu’une erreur de métrage.
Les erreurs classiques à éviter
La première consiste à ne regarder que la mensualité. Une échéance basse peut masquer une durée longue ou un coût final plus élevé. La seconde erreur est de sous-estimer les frais périphériques, comme la livraison, la pose ou les finitions, qui s’ajoutent souvent au panier initial.
Il faut enfin éviter de financer un achat sans budget global. Un projet maison repose sur un ensemble : matériaux, main-d’œuvre éventuelle, marges pour imprévus et calendrier. Un financement bien pensé doit s’inscrire dans cette structure, pas la fragiliser.
Quels sont les principaux avantages de la carte Oney Leroy Merlin ?
Elle permet de régler comptant, en différé ou en plusieurs fois, tout en offrant une gestion plus souple du budget et, selon les offres, des bénéfices fidélité ou promotionnels.
Peut-on utiliser le crédit pour de petits achats bricolage ?
Oui, cette solution convient aussi bien aux petits achats qu’aux projets plus ambitieux, à condition de choisir une formule cohérente avec le montant et la durée souhaités.
Comment savoir si le prêt est vraiment intéressant ?
Le plus utile reste la simulation complète du coût total, en intégrant le taux, les frais éventuels et la durée de remboursement avant de signer.
La carte Oney Leroy Merlin permet-elle un suivi en ligne ?
Oui, l’espace client donne accès au suivi des dépenses, des échéances et des relevés, ce qui facilite le pilotage du financement au quotidien.
Faut-il faire attention au remboursement anticipé ?
Oui, car selon le contrat, un remboursement avant l’échéance peut entraîner des frais ou des conditions particulières qu’il convient de vérifier avant la souscription.