Dans l’univers bancaire, le BDI agit comme une pièce discrète mais décisive du puzzle. Ce fichier alimente l’évaluation bancaire en rapprochant des données de crédit, d’historique de paiement et de risque financier, afin d’éclairer la décision sans la réduire à une simple intuition. Quand un dossier de crédit arrive sur la table, la question n’est pas seulement de savoir si l’emprunteur paie aujourd’hui, mais s’il pourra tenir demain. C’est là que la solvabilité se lit comme la structure d’une maison : fondations, charges, marges de sécurité, et éventuelles fissures à surveiller.
L’article en bref
Le BDI sert de repère pour mieux lire la solidité financière d’un emprunteur ou d’une entreprise. Bien interprété, il aide la banque à affiner sa notation de crédit et à anticiper les impayés.
- Lecture du risque : le BDI complète l’analyse financière du dossier
- Décision de crédit : il éclaire l’octroi, le montant et les conditions
- Solvabilité observée : historiques, ratios et comportements de paiement
- Usage bancaire concret : il nourrit la notation de crédit et le suivi
Bien exploité, le BDI transforme une simple donnée en levier de décision bancaire plus fiable.
Dans la pratique, ce fichier n’a rien d’anodin. Il permet de croiser des signaux faibles et des éléments tangibles, un peu comme on inspecte une façade avant d’acheter un immeuble ancien : l’enduit rassure, mais la vraie question concerne l’état des murs porteurs. À l’échelle bancaire, le même réflexe s’applique. Un incident isolé ne raconte pas toute l’histoire, alors qu’une répétition de retards, des tensions de trésorerie ou un endettement mal absorbé dessinent un profil plus fragile. Le BDI devient alors un outil de tri, de vigilance et de cohérence, surtout quand la banque doit arbitrer rapidement entre plusieurs demandes de financement.
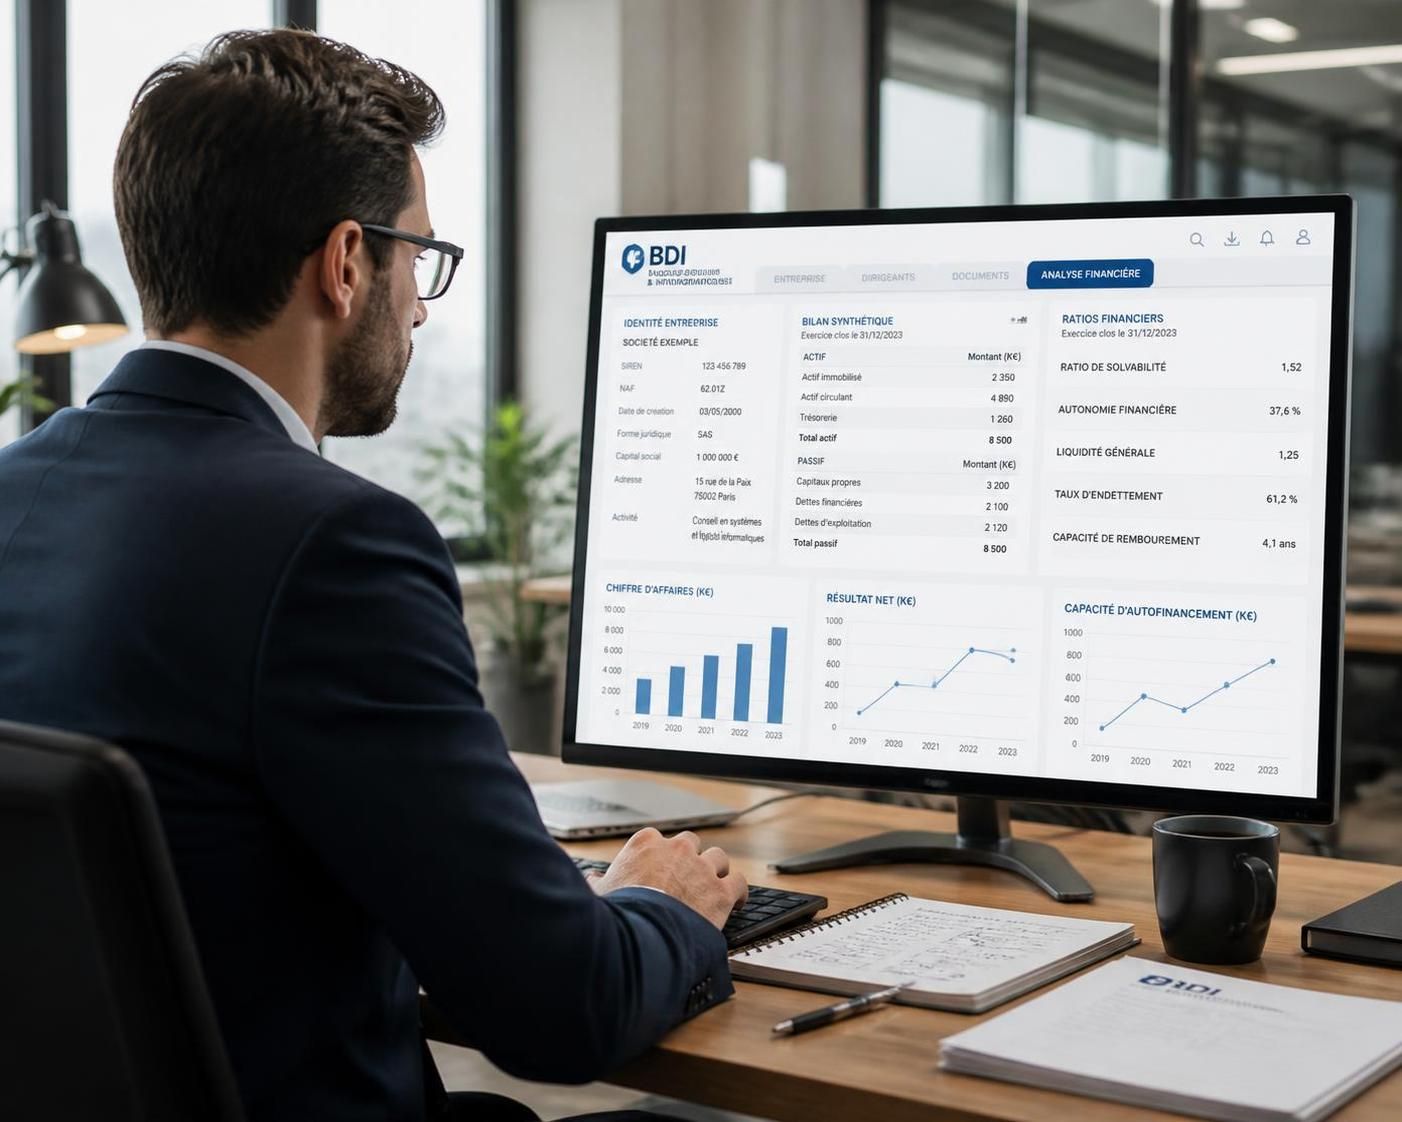
BDI et solvabilité bancaire : une pièce utile dans l’analyse du risque
Le BDI intervient comme un support de lecture pour apprécier la capacité d’un client à honorer ses engagements. Il n’évalue pas seulement une situation à l’instant T ; il aide aussi à reconstituer une trajectoire, ce qui compte souvent davantage qu’un chiffre isolé. Une banque qui observe un historique de paiements fluide, des encours maîtrisés et une discipline de remboursement cohérente dispose d’un signal plus rassurant. À l’inverse, des écarts répétés peuvent faire basculer une décision, même lorsque les revenus affichés semblent confortables.
Cette logique rejoint celle de l’immobilier : un logement peut paraître solide en visite, mais une étude attentive révèle parfois une humidité structurelle ou une rénovation mal menée. Pour un dossier bancaire, le BDI joue ce rôle de révélateur. Il alimente la notation de crédit, complète l’analyse financière et aide à distinguer la bonne tenue apparente de la vraie endurance du profil.
Ce que la banque cherche réellement dans le BDI
La banque ne cherche pas un simple inventaire de données, mais une lecture exploitable du comportement financier. Un fichier BDI bien renseigné doit permettre de repérer les habitudes de règlement, les retards récurrents, les éventuelles procédures ou les signaux de tension liés au dossier de crédit. C’est cette profondeur de champ qui rend l’outil pertinent pour l’évaluation bancaire.
Un exemple concret aide à mesurer l’enjeu. Deux entreprises affichent le même chiffre d’affaires ; l’une règle ses fournisseurs avec régularité, l’autre jongle avec des délais qui s’allongent. À première vue, le bilan peut sembler proche. Pourtant, le BDI fera souvent apparaître une différence décisive dans la perception du risque par l’établissement prêteur.
Les données croisées qui donnent du relief à l’analyse financière
Le BDI prend toute sa valeur lorsqu’il est confronté à d’autres pièces du dossier. La banque compare alors les flux, les bilans, les échéances et les comportements observés dans le temps. Ce croisement évite les lectures trop mécaniques. Une entreprise peut afficher un bon niveau d’activité tout en révélant une tension de trésorerie ; un particulier peut présenter des revenus stables mais un passé de paiement fragile. Dans les deux cas, le regard bancaire se construit par couches successives.
| Élément observé | Ce qu’il révèle | Impact sur la décision |
|---|---|---|
| Historique de paiement | Régularité, retards, incidents | Renforce ou fragilise la confiance |
| Endettement global | Poids des engagements déjà pris | Influe sur la capacité d’emprunt |
| Capacité de remboursement | Absorption possible des échéances | Conditionne le niveau de crédit accordé |
| Notation de crédit | Synthèse du comportement et des risques | Oriente l’acceptation ou le refus |
Dans une logique prudente, le BDI n’écrase jamais le reste. Il s’ajoute à un ensemble de repères qui, mis bout à bout, dessinent la structure financière du client. Comme dans une rénovation durable, chaque couche compte : l’ossature, l’isolation, les finitions. Une décision saine repose rarement sur un seul indicateur.
Pourquoi la cohérence des données change tout
Une donnée isolée peut tromper, alors qu’un ensemble cohérent raconte une histoire solide. Si le BDI affiche des retards, mais que les bilans montrent une trésorerie sous contrôle et une activité en croissance régulière, le signal mérite d’être nuancé. En revanche, des incohérences entre les sources, des écarts inexpliqués ou des comportements dégradés dans le temps alertent immédiatement la banque.
Cette vérification méthodique protège aussi le client sérieux. Une entreprise bien gérée, avec des délais de règlement maîtrisés, peut voir sa relation bancaire facilitée, ses conditions de crédit améliorées et sa marge de manœuvre élargie. Le fichier BDI n’est donc pas seulement un outil de contrôle ; il peut devenir un accélérateur de confiance.
Comment le BDI influence l’octroi de crédit et les conditions de financement
La lecture du BDI pèse souvent sur plusieurs étages de la décision. Elle peut faire varier le montant accordé, la durée du prêt, le taux ou les garanties demandées. Dans un marché où les banques affinent leurs critères en 2026, les signaux de fiabilité prennent encore plus de valeur. La logique est simple : plus le profil apparaît stable, plus la marge d’incertitude diminue. Et quand l’incertitude baisse, la banque peut envisager le financement avec davantage de souplesse.
- Montant plus prudent : la banque limite son exposition si le risque monte
- Taux plus lisible : un bon profil peut améliorer la proposition commerciale
- Garanties renforcées : un dossier fragile entraîne souvent plus d’exigences
- Traitement plus rapide : une situation claire facilite l’instruction
Un chef d’entreprise qui prépare sa demande comme on prépare un dossier de rénovation gagne toujours du temps. Rassembler les pièces, clarifier les points sensibles et anticiper les questions de la banque évite les allers-retours inutiles. Le BDI devient alors un allié pour structurer le récit financier plutôt qu’un simple filtre défensif.
Les bons réflexes pour présenter un dossier crédible
La solidité du BDI se lit mieux lorsque le reste du dossier est ordonné. Des comptes récents, des justificatifs cohérents, une explication claire des incidents passés et un historique de paiement lisible renforcent la perception de fiabilité. À l’inverse, un dossier incomplet crée des zones d’ombre, et les zones d’ombre coûtent cher en finance comme en immobilier.
Il est utile de penser le dossier comme une maison bien dessinée : quand les fondations sont nettes, l’ensemble inspire confiance. Ce n’est pas seulement une question de conformité, mais de lisibilité. Une banque qui comprend vite le risque décide mieux et plus vite.
Du fichier BDI au pilotage du risque financier : une logique de prévention
Le BDI n’a pas vocation à sanctionner, mais à prévenir. En repérant tôt les fragilités, il aide la banque à éviter les impayés, à ajuster ses exigences et à sécuriser ses engagements. Dans certains cas, il permet aussi d’orienter le client vers une solution plus adaptée : montant réduit, échéancier retravaillé ou demande de garanties complémentaires. Cette logique préventive évite les décisions trop tardives, celles qu’il faut corriger quand les difficultés sont déjà installées.
Pour un emprunteur, l’enjeu est clair : mieux vaut corriger une faiblesse avant le dépôt du dossier que l’expliquer après un refus. Le BDI, en ce sens, n’est pas un simple fichier administratif ; c’est un instrument de calibration du risque financier. Bien utilisé, il permet à la banque de rester prudente sans se priver de bons profils.
Lorsqu’un dossier comporte déjà des signaux d’alerte, certains établissements approfondissent l’analyse avec des sources complémentaires et des scénarios de stress. Ce croisement aide à éviter les décisions trop automatiques et à replacer chaque demande dans son contexte réel.
Pour aller plus loin dans la logique de contrôle et de maintenance des équipements, certains professionnels s’appuient aussi sur des solutions dédiées, comme un injecteur extracteur de nettoyage, utile dans des contextes où l’entretien régulier participe à la valeur d’un actif. Dans la même logique, un dossier de crédit propre et documenté conserve mieux sa lisibilité dans le temps.
Quand la gestion financière ressemble à une maison ancienne bien suivie, rien n’est laissé au hasard : la moindre fissure est observée, chaque réparation est tracée, et la valeur d’ensemble s’en trouve protégée. C’est précisément ce que permet un BDI exploité avec méthode : transformer un simple signal en décision maîtrisée.
À quoi sert le BDI dans une demande de crédit ?
Le BDI aide la banque à apprécier le risque, à relire l’historique de paiement et à affiner sa décision sur le montant, la durée et les garanties du financement.
Le BDI remplace-t-il l’analyse financière ?
Non, il la complète. La banque croise le BDI avec les bilans, les ratios, la capacité de remboursement et la notation de crédit pour obtenir une vision plus fiable.
Un bon BDI suffit-il à obtenir un prêt ?
Non, car l’évaluation bancaire repose sur un ensemble d’indices. Un BDI favorable reste utile, mais il doit être cohérent avec le reste du dossier de crédit.
Pourquoi l’historique de paiement est-il si important ?
Parce qu’il montre la discipline financière dans le temps. Des retards répétés ou des incidents passés peuvent peser davantage qu’un bon chiffre ponctuel.
Comment améliorer la perception du risque financier ?
En présentant un dossier clair, complet et cohérent, avec des comptes à jour, des justificatifs lisibles et une explication précise des éventuelles difficultés passées.