Longtemps dominé par les banques, le financement immobilier s’ouvre désormais à des circuits plus souples, plus rapides et souvent plus lisibles. Le peer-to-peer a déplacé les lignes : des épargnants financent directement des projets, tandis que les emprunteurs cherchent des solutions quand l’accès au crédit classique se resserre. Entre investissement participatif, crowdfunding immobilier et prêt entre particuliers, ce modèle dessine une autre manière de bâtir son projet, avec ses promesses, ses règles et ses limites.
L’article en bref
Le financement immobilier entre particuliers s’appuie sur des circuits plus directs, où la mise en relation compte autant que l’analyse du risque. Les plateformes P2P rendent ces transactions décentralisées plus accessibles, mais la prudence reste la première fondation d’un bon dossier.
- Un financement plus souple : Des solutions alternatives quand la banque bloque un projet immobilier
- Des rendements encadrés : Des taux d’intérêt attractifs, selon le niveau de risque
- Un cadre précis : Des règles AMF, des plafonds et des garanties variables
- Une stratégie prudente : Diversification, vérification et sélection rigoureuse des dossiers
Ce mode de financement ne remplace pas toujours la banque, mais il peut en devenir l’allié décisif.
En 2026, le marché immobilier français reste vaste, avec une valeur estimée à plus de 10 000 milliards d’euros, mais l’accès au crédit demeure inégal. C’est précisément dans ces interstices que le peer-to-peer s’impose, à mi-chemin entre innovation financière et logique de terrain. Un dossier atypique, un apport trop court, des travaux de rénovation à boucler, un investisseur en quête de rendement : le modèle relie des besoins complémentaires, presque comme une poutre maîtresse qui redistribue les charges d’un bâtiment ancien.
Dans cette architecture nouvelle, les plateformes P2P ne se contentent pas de publier des projets. Elles trient, scorent, filtrent, puis orchestrent la rencontre entre porteurs de projets et prêteurs, avec des montants d’entrée accessibles dès 100 à 500 euros selon les acteurs. Le mouvement séduit parce qu’il apporte de la vitesse, de la transparence et un sentiment de proximité, tout en conservant une logique de risque bien réelle. Pourquoi ce modèle progresse-t-il si vite ? Parce qu’il répond à un besoin simple : financer autrement, sans perdre la structure.
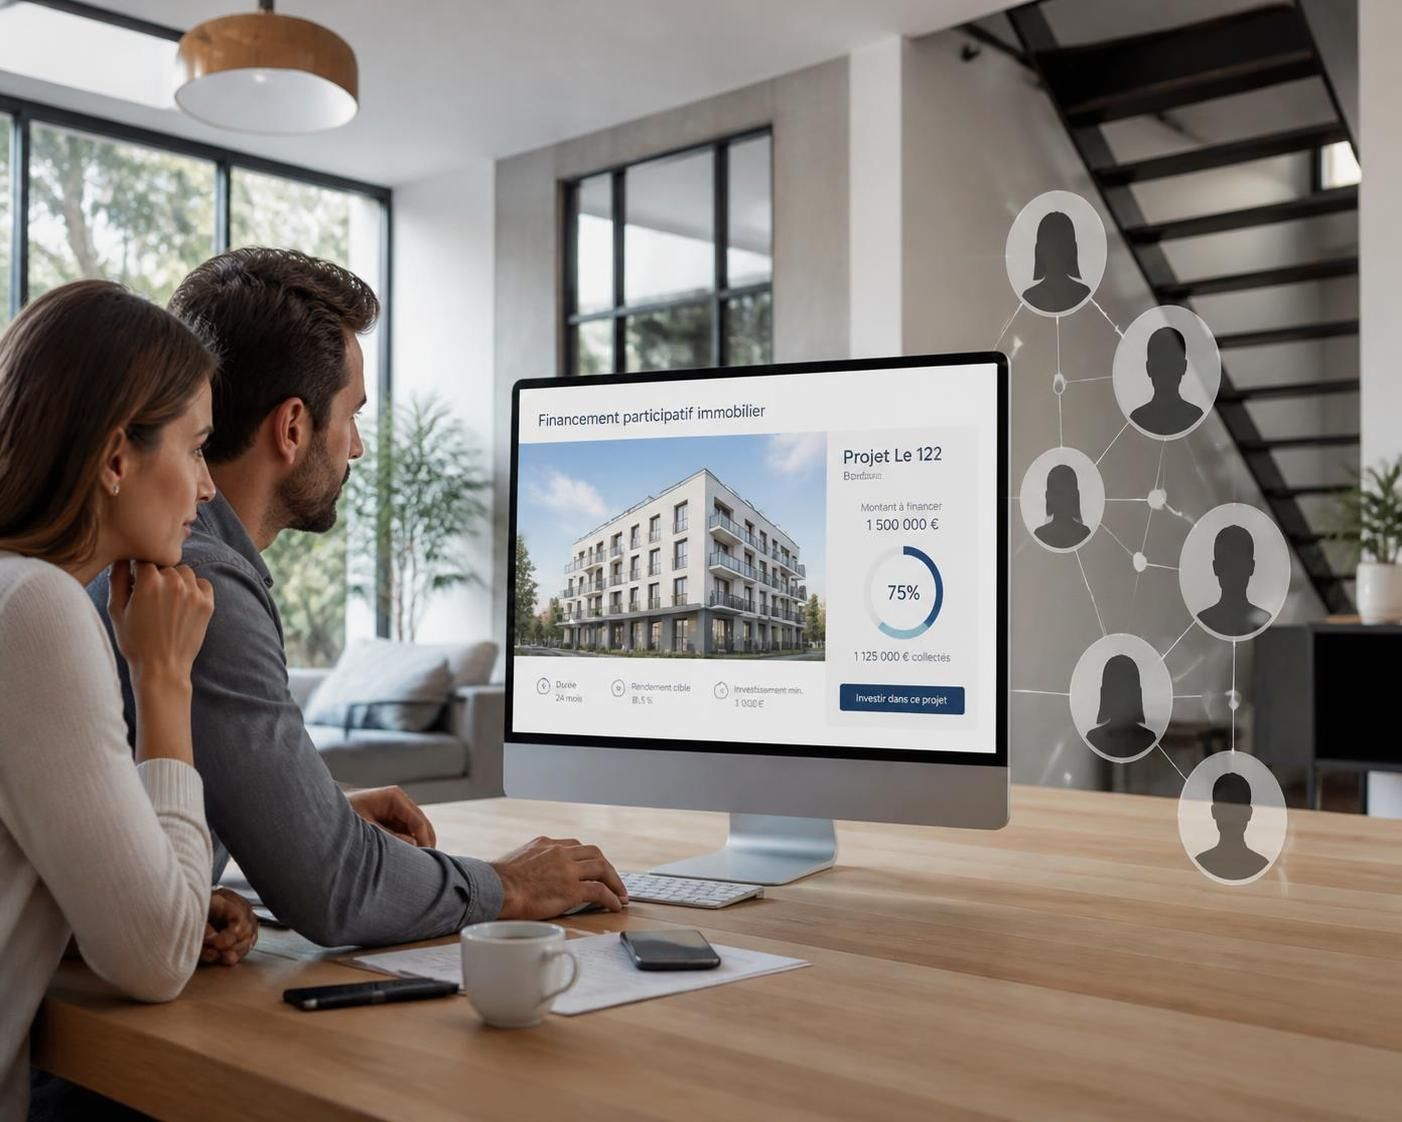
Le peer-to-peer immobilier, une alternative crédible au prêt bancaire
Le prêt entre particuliers ne recouvre pas une seule réalité. Dans l’usage courant, il peut désigner le prêt familial, le crédit vendeur ou encore le crowdfunding immobilier via des plateformes spécialisées. Dans tous les cas, l’idée reste la même : mettre en relation directe un besoin de financement et une capacité d’épargne, sans passer par le schéma bancaire traditionnel.
La montée de ce modèle s’explique par plusieurs facteurs très concrets. Les emprunteurs veulent aller plus vite, les investisseurs cherchent des taux d’intérêt attractifs, et les plateformes promettent un accès plus lisible à des projets ciblés. Dans certains cas, un dossier fragilisé trouve là une porte d’entrée, là où un banquier aurait fermé le couloir d’accès.
Des usages variés selon le projet immobilier
Le financement participatif immobilier ne sert pas uniquement à acheter un bien. Il peut aussi compléter un apport, financer des travaux énergétiques, soutenir une construction neuve ou accompagner un investissement locatif. Cette souplesse explique une partie de son succès, car elle épouse la diversité des parcours immobiliers, du premier achat à la rénovation profonde.
- Résidence principale : compléter un apport ou sécuriser une acquisition
- Résidence secondaire : couvrir une partie du prix ou du bouquet initial
- Rénovation : financer des travaux supérieurs à 5 000 euros
- Construction neuve : participer à des opérations plus ciblées
- Locatif : soutenir un projet à la rentabilité analysée en amont
Cette diversité fait du modèle un outil de réglage plus qu’un substitut absolu. Une bonne maçonnerie financière repose rarement sur une seule brique.
Comment fonctionnent les plateformes P2P en France
Le mécanisme est simple dans son principe, mais exigeant dans son exécution. L’emprunteur dépose un dossier détaillé : description du bien, plan de financement, revenus, ressources, garanties éventuelles et souvent hypothèque ou élément de sûreté. La plateforme évalue la solidité du projet, la solvabilité du demandeur et la cohérence du montage.
Si le dossier est retenu, il est publié sur la plateforme et proposé à des investisseurs. Ceux-ci peuvent répartir leur mise sur plusieurs projets, ce qui limite l’exposition à un seul défaut. Le parcours est entièrement numérique, mais cela ne signifie pas qu’il soit léger : plus le dossier est solide, plus la levée de fonds se fait rapidement.
Les critères qui font la différence
Les acteurs du marché ne retiennent pas les projets au hasard. Ils examinent le scoring de l’emprunteur, la valeur du bien, le niveau de garantie, la rentabilité attendue et la capacité de remboursement. Dans un contexte de marché plus exigeant, cette sélection joue le rôle de fondations invisibles : discrètes, mais décisives.
| Critère observé | Effet sur le dossier | Lecture pour l’investisseur |
|---|---|---|
| Score de crédit | Influence l’acceptation du financement | Mesure la solidité du profil emprunteur |
| Type de projet | Oriente le niveau de risque | Permet d’identifier le potentiel de rendement |
| Garantie hypothécaire | Renforce la sécurité du montage | Réduit l’impact d’un défaut éventuel |
| Durée du prêt | Joue sur le coût global | Conditionne la liquidité du placement |
Dans ce paysage, la vitesse n’efface pas la discipline. Elle la rend simplement plus visible.
Ce que les investisseurs recherchent dans le prêt entre particuliers
Pour l’épargnant, l’attrait principal tient à la combinaison entre rendement potentiel et accès à des projets concrets. Selon le niveau de risque, les plateformes annoncent souvent des rendements annuels pouvant atteindre 8 %, avec des commissions généralement comprises entre 1 % et 3 % sur les intérêts ou la gestion. Le ticket d’entrée, lui, reste relativement bas, ce qui démocratise l’accès à l’investissement participatif.
Cette accessibilité a néanmoins une contrepartie : il faut accepter une forme d’illiquidité. Les sommes engagées ne se revendent pas aussi facilement qu’une action cotée, et un défaut de l’emprunteur peut entamer le capital. L’investisseur n’achète donc pas seulement un rendement ; il accepte un tempo, un risque et une lecture fine du dossier.
Pourquoi la diversification reste la meilleure protection
Les autorités recommandent de ne pas concentrer plus de 10 % de son capital sur une seule plateforme. Ce principe n’a rien d’un conseil théorique : il agit comme une cloison coupe-feu dans une maison ancienne, en empêchant un incident local de contaminer toute la structure. Diversifier entre plusieurs projets, plusieurs durées et plusieurs profils de risque reste le réflexe le plus sain.
Le taux de défaut moyen observé sur le segment immobilier P2P reste généralement inférieur à 3 %, mais il varie selon la conjoncture et la qualité des dossiers. La prudence ne relève donc pas d’un pessimisme de principe ; elle constitue la seule manière d’aligner ambition et solidité.
Réglementation, sécurité et points de vigilance à ne pas négliger
En France, le secteur est encadré par l’AMF, qui veille à la transparence et à la protection des investisseurs. Les plateformes doivent afficher leurs règles, leurs frais, leurs critères d’acceptation et leurs modalités de fonctionnement. Cette exigence n’est pas décorative : elle protège les particuliers contre les promesses trop lisses et les montages improvisés.
Le cadre légal ne supprime pas le risque. Il l’organise. Entre un prêt familial, un crédit vendeur et des plateformes P2P, les obligations varient, mais un point demeure constant : les fonds doivent être tracés, le contrat compris et les clauses relues avec attention. D’ailleurs, une simple recherche sur le net ne remplace jamais la vérification des mentions légales ni la lecture des conditions de sortie.
À ce titre, certains utilisateurs confondent encore les circuits alternatifs de financement avec d’autres univers en ligne, comme on peut le voir dans des contenus très éloignés sur les échanges peer-to-peer ou même dans des pages sur l’achat de bitcoins via Paxful. La proximité des termes peut brouiller les repères, alors que les enjeux juridiques et patrimoniaux n’ont rien de comparable.
Les signaux qui doivent alerter
Une offre trop rapide, un rendement trop beau, une absence de justificatifs ou une demande de frais avant déblocage doivent immédiatement susciter la méfiance. Un véritable acteur n’a aucune raison de promettre un financement sans dossier ni validation. Dans l’immobilier comme dans l’urbanisme, ce qui tient debout repose sur des règles lisibles.
- Absence de documents officiels : site peu clair, mentions légales incomplètes, identité floue
- Promesse irréaliste : acceptation immédiate sans étude du dossier
- Frais anticipés : demande de paiement avant toute mise en relation
- Pression commerciale : délai imposé pour signer sans recul
Face à ces signaux, mieux vaut refermer la porte que réparer plus tard une fissure coûteuse.
Préparer un dossier solide pour augmenter ses chances d’acceptation
Côté emprunteur, la qualité du dossier fait souvent toute la différence. Un plan de financement précis, des justificatifs complets, une présentation claire du bien et une cohérence entre ressources et ambition renforcent la crédibilité du projet. Le financement alternatif aime les dossiers bien tenus, comme un chantier aime les plans bien dessinés.
Une étude de cas parle d’elle-même : un couple souhaitant rénover une maison ancienne dans l’Ain a pu lever une partie du budget grâce à une plateforme P2P, après avoir présenté un devis détaillé, une estimation énergétique et une garantie hypothécaire. Sans ces pièces, le projet serait resté un dossier de plus dans la pile. Avec elles, il est devenu finançable.
Les bons réflexes pour l’emprunteur et l’investisseur
Pour l’emprunteur, il faut comparer les plateformes, lire les frais, comprendre les échéances et anticiper la durée du traitement. Pour l’investisseur, l’enjeu est inverse : analyser la rentabilité, la garantie, la solidité de l’opérateur et l’équilibre global du portefeuille. Dans les deux cas, la précipitation coûte plus cher que l’attente.
| Profil | Bonne pratique | Objectif recherché |
|---|---|---|
| Emprunteur | Présenter un dossier complet et transparent | Accélérer la validation du projet |
| Emprunteur | Comparer plusieurs plateformes P2P | Obtenir des conditions plus adaptées |
| Investisseur | Répartir les mises sur plusieurs dossiers | Réduire le risque global |
| Investisseur | N’engager que des fonds disponibles | Préserver sa marge de sécurité |
Le meilleur dossier n’est pas forcément le plus ambitieux ; c’est souvent celui qui tient le mieux sous la pluie.
Le peer-to-peer peut-il remplacer un prêt immobilier bancaire ?
Dans la plupart des cas, non. Le peer-to-peer complète surtout un apport, des travaux ou un besoin ponctuel de financement, mais la banque reste souvent indispensable pour couvrir la majeure partie du bien.
Quel montant peut être investi sur une plateforme P2P ?
Le ticket d’entrée varie souvent entre 100 et 500 euros, parfois davantage selon les plateformes. Cette accessibilité permet de diversifier plus facilement ses placements.
Le financement participatif immobilier est-il réglementé en France ?
Oui. Les plateformes sont encadrées par l’AMF et doivent respecter des obligations de transparence, d’information et de protection des investisseurs.
Quels sont les principaux risques pour l’investisseur ?
Le risque principal reste la perte en capital en cas de défaut de l’emprunteur, auquel s’ajoutent l’illiquidité du placement et la nécessité d’une analyse rigoureuse des dossiers.
Comment limiter les risques dans le prêt entre particuliers ?
La diversification, la lecture attentive des conditions contractuelles et le choix de projets solides restent les meilleurs leviers. Il est aussi recommandé de ne jamais concentrer une part excessive de son capital sur un seul projet ou une seule plateforme.